2026-2030 AI算力基础设施展望:推理时代、绿色算力与主权AI
- 广州长帆智能科技有限公司
- 2026-10-21
引言:算力正在经历一次“结构性换届”
站在 2026 年年中回看,AI 算力产业的底层逻辑已经换届:训练的军备竞赛让位于推理的精打细算,通用机房让位于高密度液冷集群,公有云一统天下让位于“云—边—端”的分层部署,全球化采购让位于主权 AI 的本地化建设。国际能源署(IEA)预测全球数据中心用电量 2030 年将达约 945 TWh——接近日本全国一年的用电量。对正在做五年规划的企业而言,看清这五个确定性趋势,比追逐任何单一热点都重要。
趋势一:推理超越训练,算力消费进入“运营时代”
核心判断:麦肯锡预测 2030 年推理将占 AI 数据中心算力的一半以上。算力支出从“一次性资本开支”变成“持续性运营开支”,成本优化的重心从“买得快”转向“跑得省”——每 token 成本、每瓦特吞吐成为核心 KPI。
对企业的直接含义:算力规划要按“推理优先”重构——常驻推理负载适合本地/托管部署,训练与峰值弹性上云;采购评估从纸面 TFLOPS 转向“三年总拥有成本(TCO)”,电费与散热占 TCO 的 20%—30%,必须计入模型。
趋势二:电力成为第一约束,“有电”比“有卡”更稀缺
核心判断:2026—2030 年 AI 扩张的主要瓶颈是电网而非芯片——IEA 预计数据中心用电量 2026 年即翻倍、2030 年迈向 945 TWh;在北弗吉尼亚等热点市场,新建高压输电线路的周期长达 5—7 年,出现“电力墙”。
产业应对已经清晰:大型园区直连高压电网或自建电源(“表后发电”);天然气+碳捕集、小型模块化核反应堆(SMR)、长时储能进入数据中心能源组合;数据中心从被动用电方变成参与电网调峰的主动角色。对企业的含义:选址和扩容规划里,“电力配额与电价”应排进前三优先级;在电力紧张地区,高能效硬件与液冷等于变相扩容。
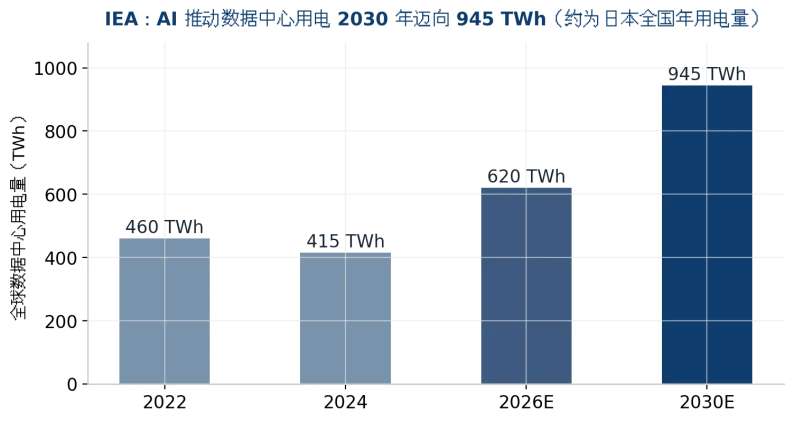
图 1:全球数据中心用电量趋势(数据来源见附录)
趋势三:液冷从“高配”变“标配”,绿色算力成为合规门槛
核心判断:GPU 单卡功耗向 2000W 演进,液冷在新建 AI 算力中的采用率 2026 年一季度已达 67%;同时 PUE 监管收紧(新加坡、法国新建机房要求 1.3 以下,爱尔兰 2027 年要求 1.2),散热路线从工程选择变成合规问题。
绿色算力的账本越来越硬:浸没式液冷 PUE 可低至 1.03—1.08,冷却能耗降 40%—60%;欧盟 EED 等法规把 PUE/WUE 纳入强制披露。2026—2030 年,“每瓦特产出”将取代“每美元产出”成为算力经济的第一指标,余热回收、水资源管理也会进入采购评分表。
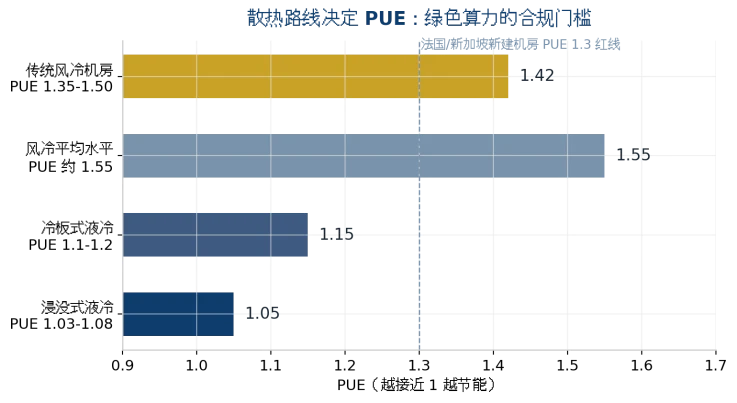
图 2:不同散热路线的 PUE 水平与监管红线(数据来源见附录)
趋势四:边缘 AI 崛起,算力部署走向“云—边—端”分层
核心判断:小模型(SLM)把 80%—90% 的企业推理负载带到了本地,边缘 AI 市场以 32.5% 的年复合增速扩张(2026 年 470 亿美元 → 2034 年 4458 亿美元);云训练、边推理、端感知的三层架构成为企业默认形态。
分层架构重塑采购结构:云端按量付费,边缘侧则需要“放得住、跑得稳”的本地硬件——车间工控机、门店迷你主机、园区边缘服务器、机房 GPU 整机。对企业而言,边缘算力不是云的替代品,而是数据合规(不出厂/不出院)、延迟(毫秒级响应)与成本(免去持续 API 账单)三重诉求的交汇点。
趋势五:主权 AI 落地,本地化算力成为国家战略与企业刚需
核心判断:71% 的企业高管已将主权 AI 视为战略要务——数据、模型、算力的本地化可控,既是国家层面的产业战略,也是金融、医疗、政企客户的采购硬条件。
主权 AI 在 2026 年已从口号变成预算:各国加速建设本土算力中心,中东、东南亚、欧洲纷纷推出国家级 AI 基建计划;企业侧则体现为私有化部署回潮——敏感行业的核心推理负载回到本地机房,带动 GPU 服务器、存储与网络安全硬件的确定性需求。2026—2030 年,“数据不出域”将从加分项变成投标资格项,本地算力基础设施是这场变革中为数不多的“卖铲人”机会。
给企业决策者的算力投资时间表(2026—2030)
时间窗口 | 产业主线 | 企业行动建议 |
2026(当下) | 推理成本战开打,SLM 落地 | 盘点 AI 负载结构;常驻推理迁回本地;按 TCO 重估现有云账单 |
2026-2027 | 液冷渗透过半,PUE 监管收紧 | 新购 GPU 整机按液冷-ready 选型;机房评估 RDHx 桥接改造 |
2027-2028 | 边缘推理规模化,Agent 进生产系统 | 部署车间/门店边缘节点;建立“云训练—边推理”分层架构 |
2028-2030 | 主权 AI 合规化,电力约束显化 | 敏感负载完成私有化改造;把电力与散热容量纳入五年选址规划 |
贯穿全程 | 硬件迭代加速(GPU 两年一代) | 选择长供货周期、可扩展的工业级平台,避免绑定单一 GPU 形态 |
表 1:2026—2030 企业算力投资行动时间表
长帆工控:做推理时代的“算力基建供应商”
五大趋势有一个共同落点:本地算力硬件的长期确定性需求。广州长帆智能科技有限公司(长帆工控 / ChangFan)的产品线恰好覆盖“云—边—端”分层架构中的“边”与“端”:私有化推理用的 1U/2U/4U GPU 服务器(风冷与冷板液冷双路线)、车间与门店边缘节点用的宽温工控机与迷你 PC、以及主权 AI 场景必备的网络安全硬件平台,全线支持长供货周期与定制化配置,与 GPU 两年一代的迭代节奏解耦。
无论您处于时间表上的哪一站,长帆工控都可以按您的负载结构提供“今天能落地、明天可扩展”的硬件方案,欢迎联系获取五年算力规划的硬件配套建议(硬件整机方案,不含软件订阅)。
常见问题(FAQ)
Q1:2026—2030 年 AI 算力最大的变化是什么?A:推理取代训练成为主导负载(2030 年占比过半),算力支出从资本开支逻辑转向运营开支逻辑,“每 token 成本、每瓦特吞吐”取代峰值算力成为核心指标。
Q2:数据中心真的会缺电吗?A:IEA 预测全球数据中心用电 2030 年达约 945 TWh(接近日本全国年用电量),热点市场新建输电周期 5—7 年;电力配额已成为算力扩张的第一约束,“有电”比“有卡”稀缺。
Q3:中小企业需要关心液冷和 PUE 吗?A:需要但不用焦虑——单卡 700W 以下风冷够用;但新购高密度 GPU 整机建议选液冷-ready 平台,为未来两代 GPU 的功耗增长(向 2000W 演进)留余量。
Q4:主权 AI 对普通企业意味着什么?A:敏感行业(金融、医疗、政企)“数据不出域”正从加分项变成投标资格项;一般企业也应评估核心推理负载的私有化方案,避免数据合规风险与长期 API 成本。
Q5:未来五年算力投资最容易踩的坑是什么?A:三个——按峰值 TFLOPS 采购而忽略三年 TCO(电费散热占 20-30%);把全部负载押在公有云而错过本地化成本拐点;绑定单一 GPU 形态而无法跟上两年一代的硬件迭代。