Perspectives des infrastructures de calcul pour l’IA 2026–2030 : l’ère de l’inférence, le calcul écoresponsable et l’IA souveraine
Introduction : le calcul vit un « changement de garde » structurel
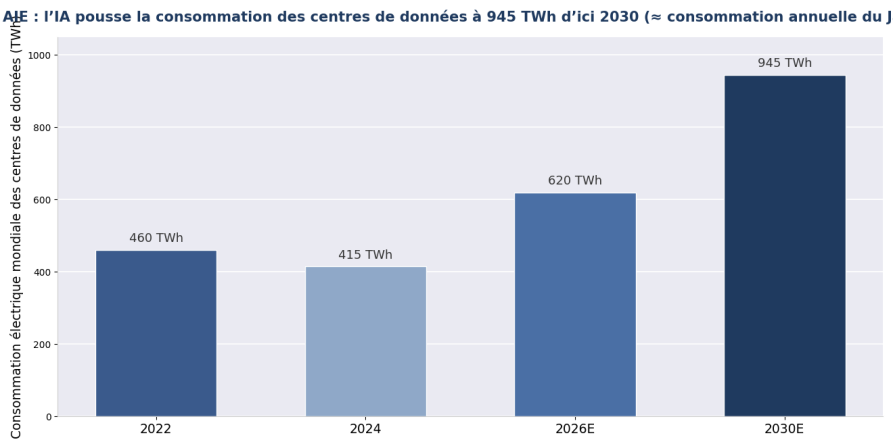
Vue de la mi-2026, la logique fondamentale de l’industrie du calcul IA a changé de garde : la course à l’armement de l’entraînement cède la place à l’économie de l’inférence ; les salles de serveurs génériques aux clusters haute densité à refroidissement liquide ; la domination du cloud public au déploiement hiérarchisé « cloud – périphérie – terminal » ; et les achats mondialisés à la construction locale d’IA souveraine. L’Agence internationale de l’énergie (AIE) prévoit que la consommation électrique mondiale des centres de données atteindra environ 945 TWh d’ici 2030 — proche de la consommation annuelle du Japon. Pour les entreprises qui élaborent des plans quinquennaux, comprendre ces cinq tendances certaines prime sur la poursuite de n’importe quelle mode.
Tendance 1 : l’inférence dépasse l’entraînement — le calcul entre dans « l’ère de l’exploitation »
Réponse rapide : McKinsey prévoit qu’en 2030 l’inférence représentera plus de la moitié de la capacité de calcul des centres de données IA. Les dépenses de calcul passent d’un investissement ponctuel à une charge d’exploitation permanente, et l’optimisation des coûts pivote du « acheter vite » vers « faire tourner sobrement » — le coût par jeton et le débit par watt deviennent les KPI centraux.
L’implication directe pour les entreprises : reconstruire la planification du calcul autour de « l’inférence d’abord » — les charges d’inférence permanentes appartiennent au déploiement local ou à la colocation, tandis que l’entraînement et l’élasticité de pointe restent dans le cloud ; l’évaluation des achats passe des TFLOPS sur papier au coût total de possession (TCO) sur trois ans, sachant que l’électricité et le refroidissement pèsent déjà 20 à 30 % du TCO et doivent entrer dans le modèle.
Tendance 2 : l’électricité devient la première contrainte — « avoir du courant » plus rare que « avoir des GPU »
Réponse rapide : de 2026 à 2030, le principal goulot d’étranglement de l’expansion IA sera le réseau électrique, pas les puces — l’AIE s’attend à ce que la consommation des centres de données double dès 2026 et vise 945 TWh en 2030 ; sur les marchés tendus comme la Virginie du Nord, la construction de nouvelles lignes haute tension prend 5 à 7 ans, créant un « mur électrique ».
La réponse de l’industrie est déjà claire : les grands campus se raccordent directement au réseau haute tension ou produisent leur propre électricité (« génération derrière le compteur ») ; le gaz naturel couplé au captage du carbone, les petits réacteurs modulaires (SMR) et le stockage longue durée entrent dans le mix énergétique des centres de données ; et ces derniers passent de consommateurs passifs à acteurs du lissage des pics du réseau. Pour les entreprises, « quota de puissance et prix de l’électricité » doivent figurer dans le trio des priorités de choix de site et de planification des capacités ; dans les régions tendues, le matériel haute efficacité et le refroidissement liquide valent extension de capacité par la bande.
Figure 1 : Tendance de la consommation électrique mondiale des centres de données (sources en annexe)
Tendance 3 : le refroidissement liquide passe de « haut de gamme » à « standard » — le calcul vert devient un seuil de conformité
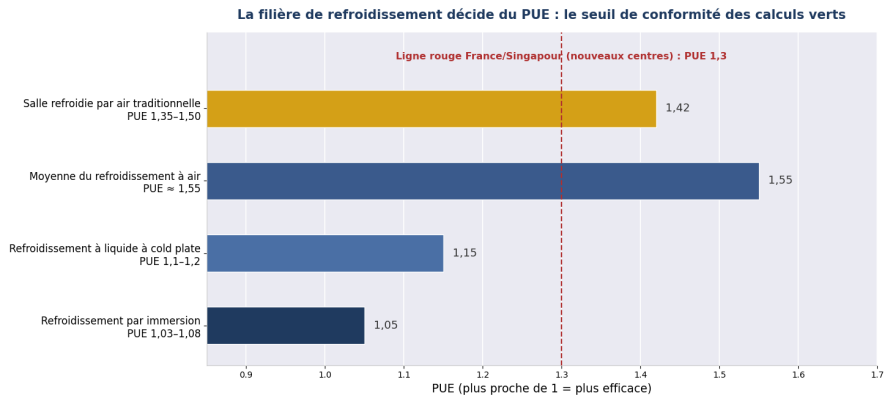
Réponse rapide : la consommation d’un GPU seul évolue vers 2000 W, et le taux d’adoption du refroidissement liquide dans les nouvelles capacités IA a atteint 67 % au premier trimestre 2026 ; parallèlement, la réglementation PUE se durcit (Singapour et la France exigent moins de 1,3 pour les nouvelles constructions, l’Irlande 1,2 dès 2027) — la filière de refroidissement est passée d’un choix d’ingénieur à un enjeu de conformité.
Le bilan du calcul vert se durcit : le refroidissement par immersion peut faire descendre le PUE jusqu’à 1,03–1,08, réduisant l’énergie de refroidissement de 40 à 60 % ; des règlements comme l’EED européen rendent la divulgation PUE/WUE obligatoire. De 2026 à 2030, « la production par watt » remplacera « la production par dollar » comme premier indicateur de l’économie du calcul, et la récupération de chaleur fatale ainsi que la gestion de l’eau entreront aussi dans les grilles d’évaluation des achats.
Figure 2 : Niveaux de PUE par filière de refroidissement face aux lignes rouges réglementaires (sources en annexe)
Tendance 4 : l’IA de périphérie s’impose — le déploiement du calcul devient hiérarchisé « cloud – périphérie – terminal »
Réponse rapide : les petits modèles de langage (SLM) ramènent 80 à 90 % des charges d’inférence des entreprises en local, et le marché de l’IA de périphérie croît à un rythme annuel composé de 32,5 % (47 milliards de dollars en 2026 → 445,8 milliards en 2034) ; l’architecture à trois niveaux — entraînement dans le cloud, inférence en périphérie, perception sur le terminal — devient la forme par défaut des entreprises.
L’architecture hiérarchisée restructure les achats : le cloud se paie à l’usage, tandis que la périphérie exige du matériel local qui « reste en place et tourne de façon stable » — PC industriels pour l’atelier, mini-PC pour les magasins, serveurs de périphérie de campus et machines GPU complètes pour la salle serveurs. Pour les entreprises, le calcul de périphérie n’est pas un substitut au cloud, mais le croisement de trois exigences : conformité des données (qui ne quittent ni l’usine ni le campus), latence (réponse en millisecondes) et coût (sans factures API permanentes).
Tendance 5 : l’IA souveraine se concrétise — le calcul local devient stratégie nationale et besoin d’entreprise
Réponse rapide : 71 % des dirigeants d’entreprise considèrent déjà l’IA souveraine comme un impératif stratégique — le contrôle local des données, des modèles et du calcul est à la fois une stratégie industrielle nationale et une condition d’achat stricte pour les clients des secteurs financier, de la santé et de l’administration.
En 2026, l’IA souveraine est passée du slogan au budget : les pays accélèrent la construction de centres de calcul nationaux, le Moyen-Orient, l’Asie du Sud-Est et l’Europe lançant des programmes d’infrastructure IA d’envergure étatique ; côté entreprises, le déploiement privé revient — les charges d’inférence critiques des secteurs sensibles retournent en salle serveurs locale, portant une demande certaine pour les serveurs GPU, le stockage et le matériel de sécurité réseau. De 2026 à 2030, « les données ne quittent pas le périmètre » passera d’atout à critère d’éligibilité aux appels d’offres, et l’infrastructure de calcul locale est l’une des rares occasions de « vendre des pelles » de cette transformation.
Calendrier d’investissement en calcul pour les décideurs (2026–2030)
Tableau 1 : Calendrier d’actions d’investissement en calcul des entreprises 2026–2030
Fenêtre temporelle | Ligne industrielle | Actions recommandées |
2026 (maintenant) | La guerre des coûts d’inférence commence ; les SLM arrivent | Faites l’inventaire de vos charges IA ; rapatriez l’inférence permanente en local ; réévaluez vos factures cloud au prisme du TCO |
2026–2027 | Le refroidissement liquide dépasse 50 % ; la réglementation PUE se durcit | Nouvelles machines GPU avec préparation au liquide ; évaluez le pontage RDHx pour les salles existantes |
2027–2028 | L’inférence de périphérie évolue à l’échelle ; les agents entrent en production | Déployez des nœuds de périphérie ateliers et magasins ; bâtissez l’architecture « entraînement cloud – inférence périphérie » |
2028–2030 | Conformité de l’IA souveraine ; les contraintes électriques mordent | Achevez la privatisation des charges sensibles ; intégrez puissance et refroidissement dans la planification quinquennale des sites |
Tout au long | Accélération de l’itération matérielle (nouvelle génération de GPU tous les deux ans) | Choisissez des plateformes industrielles à long cycle d’approvisionnement et évolutives ; évitez de lier votre sort à un seul format de GPU |
ChangFan Industrial : un « fournisseur d’infrastructure de calcul » pour l’ère de l’inférence
Cinq tendances, un même point de chute : une demande long terme et certaine de matériel informatique local. Guangzhou ChangFan Intelligent Technology Co., Ltd. (ChangFan Industrial / ChangFan) couvre précisément les niveaux « périphérie » et « terminal » de l’architecture « cloud – périphérie – terminal » : serveurs GPU 1U/2U/4U pour l’inférence privée (versions air et refroidissement liquide à plaque froide), PC industriels à large plage de température et mini-PC pour les nœuds d’atelier et de magasin, ainsi que les plateformes de sécurité réseau indispensables aux scénarios d’IA souveraine — toute la gamme avec support de longs cycles d’approvisionnement et configurations sur mesure, découplée du rythme bisannuel des générations de GPU.
Où que vous en soyez du calendrier, ChangFan Industrial peut fournir des solutions matérielles qui « fonctionnent aujourd’hui et s’étendent demain », adaptées à la structure de vos charges — contactez-nous pour des recommandations matérielles pour votre plan quinquennal (solutions matérielles complètes ; sans abonnement logiciel).
Questions fréquentes (FAQ)
Q1 : Quel est le plus grand changement du calcul IA entre 2026 et 2030 ? R : L’inférence remplace l’entraînement comme charge dominante (plus de la moitié en 2030), la logique de dépense passe du capex à l’opex, et « coût par jeton, débit par watt » remplacent la capacité de pointe comme métriques centrales.
Q2 : Les centres de données manqueront-ils vraiment d’électricité ? R : L’AIE prévoit environ 945 TWh de consommation mondiale des centres de données en 2030 (proche de la consommation annuelle du Japon), avec des délais de 5 à 7 ans pour les nouvelles lignes sur les marchés tendus ; le quota de puissance est devenue la première contrainte d’expansion — « avoir du courant » est plus rare que « avoir des GPU ».
Q3 : Les PME doivent-elles se soucier du refroidissement liquide et du PUE ? R : Oui, mais sans angoisse — l’air suffit jusqu’à environ 700 W par carte ; en revanche, les nouvelles machines GPU haute densité devraient privilégier les plateformes prêtes pour le liquide, laissant une marge pour les deux prochaines générations de GPU (vers 2000 W).
Q4 : Que signifie l’IA souveraine pour une entreprise ordinaire ? R : Dans les secteurs sensibles (finance, santé, administration), « les données ne quittent pas le périmètre » passe d’atout à critère d’éligibilité aux appels d’offres ; les entreprises ordinaires devraient aussi évaluer les options privées pour leurs charges d’inférence critiques, afin d’éviter risques de conformité et coûts API de long terme.
Q5 : Quels sont les pières les plus faciles des investissements en calcul pour les cinq prochaines années ? R : Trois — acheter selon les TFLOPS de pointe en ignorant le TCO à trois ans (électricité et refroidissement à 20–30 %) ; tout miser sur le cloud public et rater le point d’inflexion du coût local ; s’enchaîner à un seul format de GPU, incapable de suivre le rythme bisannuel du matériel.
- Article précédent Cybersécurité à l’ère de l’IA : lorsque les attaquants utilisent eux aussi des modèles de fondation, comment les entreprises doivent-elles concevoir leurs défenses ?
- Article suivant Montée en puissance de l'Edge AI en 2026 : D'Orin à Thor, comment Changfan sécurise l'infrastructure de calcul pour l'« IA Physique » (Physical AI)