Pananaw sa Imprastraktura ng AI Computing 2026–2030: Panahon ng Inference, Mga Berdeng Data Center, at Nakapangyarihang AI
Panimula: Ang Computing ay Dumaraan sa 'Palitan ng Bantay'
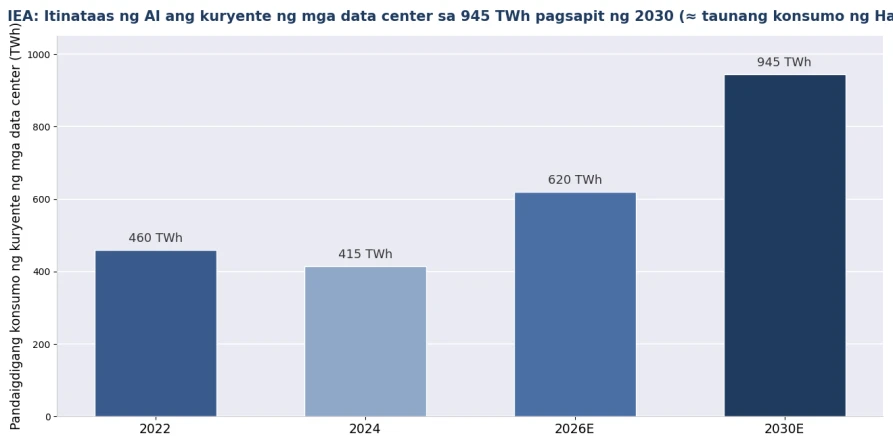
Pagtingin pabalik mula sa kalagitnaan ng 2026, nagpalit ang saligang lohika ng industriya ng AI computing: ang karera ng pagpaparami ng sandata sa training ay napalitan ng ekonomiks ng inference; ang mga pangkalahatang server room ay ng mga high-density cluster na may liquid cooling; ang dominance ng pampublikong cloud ay ng nakalapat na deployment na 'cloud–edge–device'; at ang pandaigdigang pagbili ay ng lokal na pagtatayo ng nakapangyarihang AI. Inaasahan ng International Energy Agency (IEA) na aabot sa humigit-kumulang 945 TWh ang pandaigdigang konsumo ng kuryente ng mga data center pagsapit ng 2030 — malapit sa buong taunang konsumo ng Hapon. Para sa mga kumpanyang gumagawa ng limang-taong plano, mas mahalaga ang pag-unawa sa limang tiyak na trend na ito kaysa paghabol sa bawat nag-iisang mainit na paksa.
Trend 1: Humihigit ang Inference sa Training — Pumapasok ang Computing sa 'Panahon ng Operasyon'
Mabilisang sagot: Inaasahan ng McKinsey na pagsapit ng 2030, higit sa kalahati ng lakas ng computing ng mga AI data center ay sasagutin ng inference. Ang mga gastos sa computing ay lumilipat mula sa isang beses na capital expenditure (capex) patungo sa umuulit na operating expenditure (opex), at ang pag-optimize ng gastos ay lumilipat mula sa 'mabilisang bilhin' patungo sa 'matipid na patakbuhin' — gastos bawat token at throughput bawat watt ang nagiging mga pangunahing KPI.
Ang direktang implikasyon para sa mga kumpanya: muling itayo ang pagpaplano ng computing sa paligid ng prinsipyo ng 'muna ang inference' — ang mga tuloy-tuloy na inference workload ay nararapat na nasa on-premises o colocation, habang ang training at peak elasticity ay nananatili sa cloud; ang pagtataya sa pagbili ay lumilipat mula sa TFLOPS sa papel patungo sa three-year total cost of ownership (TCO), kung saan ang kuryente at cooling ay sumasaklaw na ng 20%–30% ng TCO at kaya't sapilitang isama sa modelo.
Trend 2: Ang Kuryente ang Unang Limitasyon — Mas Bihirang 'May Kuryente' Kaysa 'May GPU'
Mabilisang sagot: mula 2026 hanggang 2030, ang pangunahing balakid sa pagpapalawak ng AI ay ang grid ng kuryente, hindi ang mga chip — inaasahan ng IEA na halos magdodoble ang konsumo ng mga data center pagsapit ng 2026 at patungo sa 945 TWh pagsapit ng 2030; sa mga mainit na merkado tulad ng Hilagang Virginia, tumatagal ng 5–7 taon ang pagtatayo ng mga bagong high-voltage transmission line, na lumilikha ng 'pader ng kuryente'.
Malinaw na ang tugon ng industriya: direktang kumokonekta ang mga malalaking campus sa high-voltage grid o nagtatayo ng sariling pagawaan ('sa likod ng metro'); pumapasok sa enerhiya mix ng mga data center ang natural gas na may carbon capture, mga small modular reactor (SMR), at long-duration storage; at nagbabago ang mga data center mula sa passive na mga konsumer patungo sa mga aktibong kalahok sa peak-shaving ng grid. Para sa mga kumpanya, ang 'kuwota ng lakas at presyo ng kuryente' ay dapat na nasa top tatlong prayoridad sa pagpili ng lokasyon at pagpaplano ng kapasidad; sa mga rehiyong may kakulangan ng kuryente, katumbas ng pagpapalawak ng kapasidad ang mahusay na hardware at liquid cooling.
Iguhit 1: Trend ng pandaigdigang konsumo ng kuryente ng mga data center (mga pinagmulan sa apendise)
Trend 3: Ang Liquid Cooling Mula 'Premium' Patungo 'Pamantayan' — Ang Berdeng Computing ay Nagiging Tuntunin ng Pagsunod
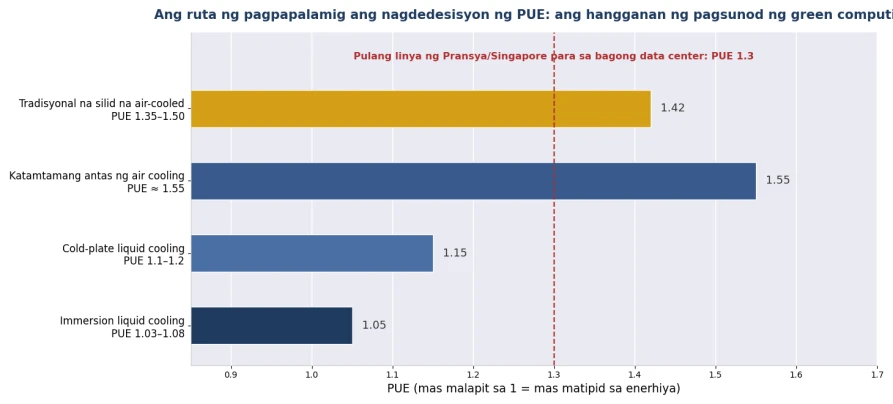
Mabilisang sagot: patungo sa 2000 W ang konsumo ng iisang GPU, at umabot sa 67% ang porsyento ng liquid cooling sa mga bagong AI computing noong unang quarter ng 2026; sabay nitong higpitan ang regulasyon ng PUE (hinihingi ng Singapore at France na mas mababa sa 1.3 para sa mga bagong gusali, 1.2 naman ng Ireland pagsapit ng 2027) — ang pagpili ng ruta ng cooling ay nagbago mula desisyong pang-engineering tungo sa isyu ng pagsunod sa regulasyon.
Nagiging matigas ang talaan ng berdeng computing: kayang ibaba ng immersion liquid cooling ang PUE hanggang 1.03–1.08, na bumabawas ng 40%–60% sa enerhiya ng cooling; ginagawang sapilitan ng mga regulasyon tulad ng EED ng EU ang paglalantad ng PUE/WUE. Mula 2026 hanggang 2030, papalitan ng 'ani bawat watt' ang 'ani bawat dolyar' bilang unang sukatan ng ekonomiks ng computing, at papasok din sa mga scorecard ng pagbili ang muling paggamit ng waste heat at pangangasiwa ng tubig.
Iguhit 2: Mga antas ng PUE ayon sa ruta ng cooling kumpara sa mga pulang linya ng regulasyon (mga pinagmulan sa apendise)
Trend 4: Pagbangon ng Edge AI — Nahahati ang Deployment ng Computing sa mga Lapisan ng 'Cloud–Edge–Device'
Mabilisang sagot: dinadala ng mga small language model (SLM) ang 80%–90% ng mga inference workload ng kumpanya sa lokal na kapaligiran, at lumalaki ang merkado ng edge AI sa compounded na taunang bilis na 32.5% (47 bilyong dolyar noong 2026 → 445.8 bilyong dolyar pagsapit ng 2034); ang tatlong-lapis na arkitektura — training sa cloud, inference sa edge, perception sa device — ang nagiging pamantayan ng kumpanya.
Muling isinusulat ng nakalapat na arkitektura ang lohika ng pagbili: ang cloud ay binabayaran ayon sa paggamit, ngunit kailangan ng edge ng lokal na hardware na 'nakatayo sa lugar at tuloy-tuloy ang takbo' — mga industrial PC para sa shop floor, mini PC para sa mga tindahan, mga campus edge server, at mga GPU unit para sa server room. Para sa mga kumpanya, hindi kahalili ng cloud ang edge computing, kundi ang pinagtagpo ng tatlong pangangailangan: pagsunod sa datos (hindi umaalis ang datos sa pabrika o campus), latency (sagot sa loob ng millisecond), at gastos (walang walang-hanggang mga singil sa API).
Trend 5: Bumababa ang Nakapangyarihang AI — Ang Lokal na Computing ay Nagiging Pambansang Estratehiya at Pangangailangan ng Kumpanya
Mabilisang sagot: 71% ng mga executive ng kumpanya ay itinuturing na ang nakapangyarihang AI bilang estratehikong pamantayan — ang lokal na kontrol sa datos, mga modelo, at computing ay kapwa pambansang estratehiya ng industriya at matigas na kondisyon sa pagbili para sa mga customer mula sa pinansya, kalusugan, at pampublikong sektor.
Noong 2026, lumipat ang nakapangyarihang AI mula slogan tungo sa badyet: binibilis ng mga bansa ang pagtatayo ng mga pambansang sentro ng computing, na may mga pambansang programa ng imprastraktura ng AI sa Gitnang Silangan, Timog-Silangang Asya, at Europa; sa panig ng kumpanya, bumabalik ang pribadong deployment — ang mga pangunahing inference workload ng mga sensitibong industriya ay bumabalik sa mga lokal na server room, na nagpapairal ng matatag na demand para sa mga GPU server, storage, at hardware ng seguridad ng network. Mula 2026 hanggang 2030, ang hinihingi ng 'nananatili sa loob ng domain ang datos' ay magiging mula bonus tungo sa kwalipikasyon sa pagtender, at ang lokal na imprastraktura ng computing ay isa sa mga iilang oportunidad na 'pala at asarol' ng transformasyong ito.
Isang Timeline ng Pamumuhunan sa Computing para sa mga Tagapagpasya (2026–2030)
Talaan 1: Timeline ng mga hakbang sa pamumuhunan sa computing ng kumpanya, 2026–2030
Bintana ng oras | Pangunahing linya ng industriya | Mga hakbang ng kumpanya |
2026 (ngayon) | Nagsisimula ang digmaan ng gastos sa inference; lumalapag ang mga SLM | Suriin ang istruktura ng iyong AI workload; ibalik ang tuloy-tuloy na inference sa on-premises; muling suriin ang mga kasalukuyang singil sa cloud batay sa TCO |
2026–2027 | Lumalampas sa 50% ang paggamit ng liquid cooling; higpit ng regulasyon ng PUE | Hilingin ang kahandaan sa liquid cooling sa mga bagong GPU system; suriin ang RDHx retrofit bilang tulay para sa mga kasalukuyang server room |
2027–2028 | Nag-e-scale ang edge inference; pumapasok ang mga agent sa mga production system | I-deploy ang mga edge node ng shop floor at tindahan; itatag ang nakalapat na arkitekturang 'training sa cloud – inference sa edge' |
2028–2030 | Nagiging mature ang pagsunod sa nakapangyarihang AI; ramdam ang mga limitasyon ng kuryente | Kumpletuhin ang mga pribadong retrofit para sa mga sensitibong workload; isama ang lakas at kapasidad ng cooling sa limang-taong pagpaplano ng lokasyon |
Sa buong panahon | Bilis ng pagpapalit ng hardware (bagong henerasyon ng GPU tuwing dalawang taon) | Piliin ang mga industrial na platform na may mahabang siklo ng suplay at scalability; iwasan ang pagkakandado sa iisang form factor ng GPU |
ChangFan Industrial: Isang 'Tagapagbigay ng Imprastraktura ng Computing' para sa Panahon ng Inference
Iisa ang landing point ng limang trend: pangmatagalan at tiyak na demand sa lokal na hardware ng computing. Sakop ng Guangzhou ChangFan Intelligent Technology Co., Ltd. (ChangFan Industrial / ChangFan) ang eksaktong mga lapisan ng 'edge' at 'device' ng arkitekturang 'cloud–edge–device': mga GPU server na 1U/2U/4U para sa pribadong inference (mga bersyong air-cooled at cold-plate liquid-cooled), mga industrial PC na may malawak na hanay ng temperatura at mga mini PC para sa mga node ng shop floor at tindahan, at gayundin ang mga platform ng hardware ng seguridad ng network na kailangang-kailangan sa mga senaryo ng nakapangyarihang AI — lahat may suporta ng mahabang siklo ng suplay at mga pasadyang configuration, hiwalay sa dalawang-taong ritmo ng pagpapalit ng henerasyon ng GPU.
Saan ka man naroroon sa timeline, maibibigay ng ChangFan Industrial ang mga solusyon ng hardware na 'nakakabit ngayon at nagsi-scale bukas', akma sa istruktura ng iyong workload — makipag-ugnayan sa amin para sa mga rekomendasyon ng hardware para sa iyong limang-taong plano sa computing (kumpletong solusyon ng hardware; walang subscription ng software).
Mga Madalas Itanong (FAQ)
T1: Ano ang pinakamalaking pagbabago sa AI computing sa pagitan ng 2026 at 2030? S: Pinapalitan ng inference ang training bilang nangingibabaw na workload (mahigit kalahati pagsapit ng 2030), lumilipat ang lohika ng gastos mula capex tungo sa opex, at 'gastos bawat token, throughput bawat watt' ang nagpapalit sa peak computing bilang mga pangunahing sukatan.
T2: Totoo bang mauubusan ng kuryente ang mga data center? S: Inaasahan ng IEA na humigit-kumulang 945 TWh ang pandaigdigang konsumo ng mga data center pagsapit ng 2030 (malapit sa taunang konsumo ng Hapon), na may 5–7 taon ng pagtatayo para sa mga bagong linya sa mga mainit na merkado; ang kuwota ng lakas ang ngayon unang limitasyon ng pagpapalawak ng computing — mas bihirang 'may kuryente' kaysa 'may GPU'.
T3: Kailangan bang mabahala ng mga maliit at katamtamang laki ng kumpanya tungkol sa liquid cooling at PUE? S: Oo, ngunit walang pagkabalisa — sapat na ang air cooling hanggang humigit-kumulang 700 W bawat card; gayunman, dapat piliin ang mga bagong high-density GPU system na handa sa liquid cooling upang mag-iwan ng puwang para sa susunod na dalawang henerasyon ng GPU (patungo sa 2000 W).
T4: Ano ang ibig sabihin ng nakapangyarihang AI para sa mga pangkaraniwang kumpanya? S: Sa mga sensitibong industriya (pinansya, kalusugan, gobyerno), ang hinihingi ng 'nananatili sa loob ng domain ang datos' ay magiging mula bonus tungo sa kondisyon sa pagtender; dapat ring isaalang-alang ng mga pangkaraniwang kumpanya ang mga pribadong opsyon para sa mga pangunahing inference workload upang maiwasan ang mga panganib ng pagsunod sa datos at pangmatagalang gastos sa API.
T5: Ano ang mga pinakamadaling bitag sa pamumuhunan sa computing sa susunod na limang taon? S: Tatlo — pagbili batay sa peak TFLOPS nang hindi isinasaalang-alang ang three-year TCO (kuryente at cooling = 20%–30%); paglalagay ng lahat ng workload sa pampublikong cloud at pagpapalampas ng lokal na punto ng break-even; at pagkakandado sa iisang form factor ng GPU na hindi makahabol sa dalawang-taong ritmo ng hardware.
- Nakaraang artikulo Cybersecurity sa Panahon ng AI: Kapag Ginagamit na Rin ng mga Attacker ang mga Foundation Model, Paano Dapat Buuin ng mga Kompanya ang Kanilang Depensa?
- Susunod na artikulo Ang Paglawak ng Edge AI sa 2026: Mula Orin hanggang Thor, Paano Sinisiguro ng Changfan ang Pundasyon ng Computing para sa "Physical AI"