Framtidsutsikter för AI-beräkningsinfrastruktur 2026–2030: Inferensens era, grön beräkning och suverän AI
Inledning: compute genomgår en 'vaktavlösning'
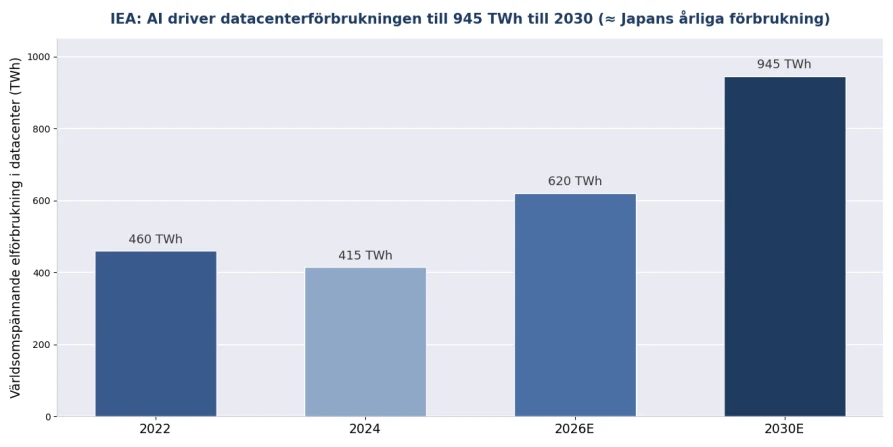
Med facit i hand från mitten av 2026 har AI-computebranschens grundlogik bytt skepnad: kapprustningen i träning har gett vika för inferensekonomi; generiska serverhallar för högdensitetskluster med flytande kylning; publika molnets dominans för skiktad 'moln–kant–enhet'-drift; och globaliserade inköp för suverän, lokalt byggd AI. Internationella energirådet (IEA) räknar med att datacenterns globala elförbrukning når cirka 945 TWh till 2030 — nära Japans totala årsförbrukning. För företag som gör femårsplaner är förståelsen för dessa fem säkra trender viktigare än att jaga varje enskild hyp.
Trend 1: inferens övertar träning — compute går in i 'drift-eran'
Kort svar: McKinsey spår att inferens till 2030 står för mer än hälften av compute-kraften i AI-datacenter. Compute-utgifterna flyttas från engångsinvesteringar (capex) till återkommande driftkostnader (opex), och kostnadsoptimeringen skiftar från 'köpa snabbt' till 'köra snålt' — kostnad per token och genomströmning per watt blir kärn-KPI:erna.
Den direkta följden för företag: bygg om compute-planeringen kring 'inferens först' — stabila inferensarbetslaster hör hemma on-prem eller i colocation, medan träning och toppelelasticitet stannar i molnet; inköpsbedömningen flyttas från pappers-TFLOPS till total ägandekostnad (TCO) över tre år, där el och kylning redan tar 20–30 % av TCO och därför måste finnas med i modellen.
Trend 2: el blir den första begränsningen — 'ha el' är skarpare än 'ha GPU:er'
Kort svar: 2026–2030 är elnätet, inte chippen, den främsta flaskhalsen för AI-expansion — IEA räknar med att datacenterns elförbrukning ungefär fördubblas redan 2026 och rör sig mot 945 TWh till 2030; i heta marknader som norra Virginia tar nya högspänningsledningar 5–7 år att bygga, vilket skapar en 'elvägg'.
Branschens svar är redan tydligt: stora campus ansluter sig direkt till högspänningsnätet eller bygger egen elproduktion ('bakom mätaren'); naturgas med koldioxidavskiljning, små modulära reaktorer (SMR) och långtids lagring tar plats i datacenterns energimix; och datacenter går från passiva förbrukare till aktiva deltagare i nätets toppstyrning. För företag bör 'eltilldelning och elpris' rankas bland de tre främsta prioriteringarna vid val av plats och kapacitetsplanering; i elbegränsade regioner motsvarar effektiv hårdvara och flytande kylning kapacitetsutbyggnad i förklädnad.
Figur 1: Trend för datacenterns globala elförbrukning (källor i bilagan)
Trend 3: flytande kylning går från 'premium' till 'standard' — grön compute blir en kompatibilitetströskel
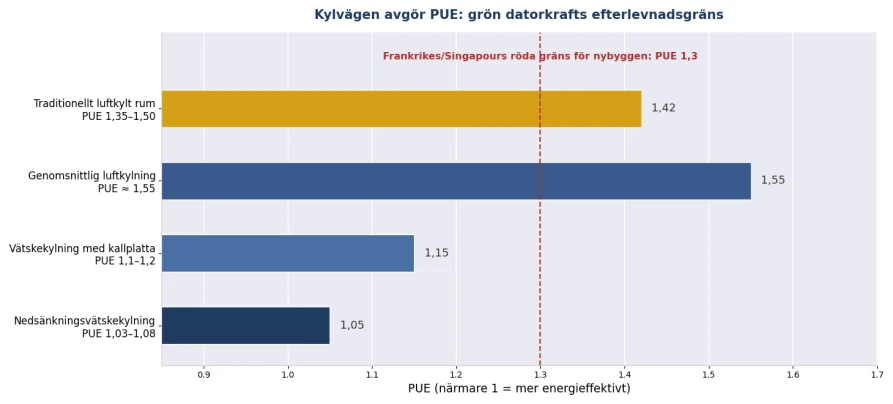
Kort svar: en enskild GPUs effektförbrukning rör sig mot 2000 W, och andelen flytande kylning i nybyggd AI-compute nådde 67 % i första kvartalet 2026; samtidigt skärps PUE-regleringen (Singapore och Frankrike kräver under 1,3 för nybyggnation, Irland 1,2 till 2027) — kyl-valet har blivit en kompatibilitetsfråga snarare än ett ingenjörsval.
Det gröna computekalkylen hårdnar: immersiv flytande kylning kan pressa PUE till 1,03–1,08 och skära kylenergin med 40–60 %; regelverk som EU:s EED gör PUE/WUE-rapportering obligatorisk. 2026–2030 ersätter 'utbyte per watt' 'utbyte per dollar' som första måttstock för compute-ekonomi, och spillvärmeåtervinning samt vattenhantering hamnar också på inköpsbedömningskorten.
Figur 2: PUE-nivåer per kylväg mot regulatoriska röda linjer (källor i bilagan)
Trend 4: edge AI reser sig — compute-drift delas in i skikten 'moln–kant–enhet'
Kort svar: små språkmodeller (SLM) för 80–90 % av företagens inferensarbetslaster till lokal miljö, och edge AI-marknaden växer med 32,5 % per år (47 miljarder dollar 2026 → 445,8 miljarder dollar 2034); den treskiktade arkitekturen med molnträning, kantinferens och enhetsperception blir företagsstandarden.
Skiktad arkitektur skriver om inköpslogiken: molnet debiteras per användning, men kanten behöver lokal hårdvara som 'står kvar och går stabilt' — industri-PC:er för verkstadsgolvet, mini-PC:er för butiker, campus-edge-servrar och GPU-maskiner för serverrummet. För företag är edge compute inte en ersättning för molnet utan skärningspunkten mellan tre krav: dataefterlevnad (data lämnar inte fabriken eller campus), latens (svar inom millisekunder) och kostnad (inga eviga API-räkningar).
Trend 5: suverän AI landar — lokaliserad compute blir nationell strategi och företagsnödvändighet
Kort svar: 71 % av företagsledarna redan betraktar suverän AI som ett strategiskt imperativ — lokal kontroll över data, modeller och compute är både en nationell industristrategi och ett hårt inköpsvillkor för kunder inom finans, vård och offentlig sektor.
År 2026 har suverän AI gått från slogan till budget: länderna skyndar på bygget av egna compute-centrum, med nationella AI-infrastrukturprogram i Mellanöstern, Sydostasien och Europa; på företagssidan gör privat drift comeback — kärninferensarbetslaster i känsliga branscher återvänder till egna serverrum, vilket driver stadig efterfrågan på GPU-servrar, lagring och nätverkssäkerhetshårdvara. 2026–2030 skiftar 'data stannar inom domänen' från bonus till anbudskrav, och lokal compute-infrastruktur är en av få 'spaden och hackan'-möjligheter i denna omvandling.
En investeringstidslinje för compute för beslutsfattare (2026–2030)
Tabell 1: Tidslinje för företags compute-investeringsåtgärder 2026–2030
Tidsfönster | Branschens huvudspår | Företagets åtgärder |
2026 (nu) | Kriget om inferenskostnader börjar; SLM:er landar | Inventera din AI-arbetslaststruktur; flytta tillbaka stabil inferens on-prem; räkna om befintliga molnräkningar mot TCO |
2026–2027 | Flytande kylning passerar 50 % adoption; PUE-regler skärps | Kräv förberedelse för flytande kylning i nya GPU-system; bedöm RDHx-retrofit som bro för befintliga serverhallar |
2027–2028 | Kantinferens skalas upp; agenter går in i produktionssystem | Rulla ut verkstads- och butiksknoder; etablera en skiktad arkitektur 'molnträning – kantinferens' |
2028–2030 | Mognad för suverän AI-efterlevnad; elbegränsningar märks | Slutför privata retrofits för känsliga arbetslaster; ta med el- och kylkapacitet i femårsplaceringarna |
Genomgående | Hårdvaru iteration accelererar (ny GPU-generation vartannat år) | Välj industriella plattformar med långa leveranscykler och skalbarhet; lås dig inte vid en enda GPU-formfaktor |
ChangFan Industrial: en 'compute-infrastrukturleverantör' för inferens-eran
De fem trenderna delar en landningspunkt: långsiktig, säker efterfrågan på lokal computehårdvara. Guangzhou ChangFan Intelligent Technology Co., Ltd. (ChangFan Industrial / ChangFan) täcker precis 'kant'- och 'enhets'-skikten i 'moln–kant–enhet'-arkitekturen: 1U/2U/4U GPU-servrar för privat inferens (luftkylda och kylplatta-varianter med flytande kylning), industri-PC:er och mini-PC:er för brett temperaturområde på verkstad och i butik, samt den nätverkssäkerhetshårdvara som är oumbärlig i suveräna AI-scenarier — allt med långa leveranscykler och skräddarsydda konfigurationer, frigjorda från GPU-generationernas tvåårstakt.
Var du än befinner dig på tidslinjen kan ChangFan Industrial leverera hårdvarulösningar som 'sätts i drift i dag och skalas i morgon', anpassade efter din arbetslaststruktur — kontakta oss för hårdvarurekommendationer för din femårs computeplan (kompletta hårdvarulösningar; inga programvaruprenumerationer).
Vanliga frågor (FAQ)
F1: Vad är den största förändringen i AI-compute mellan 2026 och 2030? S: Inferens ersätter träning som dominerande arbetslast (mer än hälften till 2030), compute-utgifterna skiftar från capex-logik till opex-logik, och 'kostnad per token, genomströmning per watt' ersätter toppcompute som kärnmetrik.
F2: Kommer datacenter verkligen att få elbrist? S: IEA spår cirka 945 TWh i global datacenterförbrukning till 2030 (nära Japans årsförbrukning), med 5–7 års byggtider för nya ledningar i heta marknader; eltilldelningen är nu den första begränsningen för compute-expansion — 'ha el' är skarpare än 'ha GPU:er'.
F3: Behöver små och medelstora företag bry sig om flytande kylning och PUE? S: Ja, men utan panik — luftkylning räcker upp till cirka 700 W per kort; nya högdensitets GPU-system bör dock väljas förberedda för flytande kylning för att lämna utrymme åt de två kommande GPU-generationerna (mot 2000 W).
F4: Vad betyder suverän AI för vanliga företag? S: I känsliga branscher (finans, vård, offentlig sektor) växlar 'data stannar inom domänen' från bonus till anbudskrav; vanliga företag bör också utvärdera privata alternativ för kärninferensarbetslaster för att undvika dataefterlevnadsrisker och långsiktiga API-kostnader.
F5: Vilka är de lättaste investeringsfällorna i compute de kommande fem åren? S: Tre — att köpa på topp-TFLOPS utan hänsyn till treårs-TCO (el och kylning står för 20–30 %); att satsa alla arbetslaster på publikt moln och missa det lokala kostnadsbrytpunkten; och att låsa sig vid en enda GPU-formfaktor som inte hänger med i tvåårstakten.