2026–2030 AI Hesaplama Altyapısı Görünümü: Çıkarım Çağı, Yeşil Veri Merkezleri ve Egemen AI
Giriş: Hesaplama 'Nöbet Değişimi' Yaşıyor
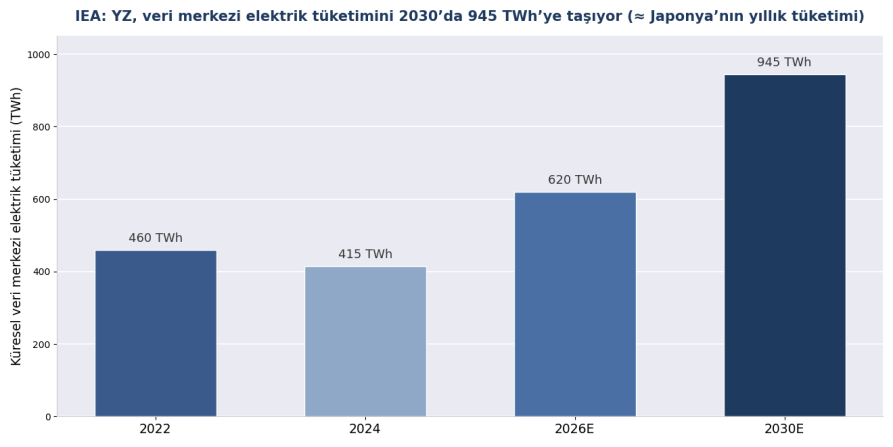
2026 ortasından geriye bakıldığında, AI hesaplama sektörünün temel mantığı değişti: eğitimde silahlanma yarışı çıkarım ekonomisine; jenerik sunucu odaları yüksek yoğunluklu sıvı soğutmalı kümelerine; halka açık bulutun hakimiyeti katmanlı 'bulut–kenar–cihaz' dağıtımına; küresel tedarik ise egemen ve yerel inşa edilen AI'a yol açtı. Uluslararası Enerji Ajansı (IEA), küresel veri merkezi elektrik tüketiminin 2030'a kadar yaklaşık 945 TWh'ye ulaşacağını öngörüyor — bu, Japonya'nın tüm yıllık tüketimine yakın. Beş yıllık plan yapan kurumlar için bu beş kesin trendi anlamak, tek tek moda konuların peşinden koşmaktan daha önemli.
Trend 1: Çıkarım Eğitimi Geçiyor — Hesaplama 'Operasyon Çağına' Giriyor
Kısa yanıt: McKinsey, 2030'a kadar çıkarımın AI veri merkezi hesaplama gücünün yarısından fazlasını oluşturacağını öngörüyor. Hesaplama harcamaları tek seferlik yatırım harcamasından (capex) yinelenen işletme giderine (opex) dönüşüyor ve maliyet optimizasyonu 'hızlı satın almaktan' 'verimli çalıştırmaya' kayıyor — token başına maliyet ve watt başına verim temel KPI'lar haline geliyor.
Kurumlar için doğrudan sonuç: hesaplama planlamasını 'önce çıkarım' ilkesiyle yeniden kurun — sabit çıkarım iş yükleri şirket içinde veya kolokasyonda, eğitim ve pik esneklik bulutta kalmalı; satın alma değerlendirmesi kâğıt üzerindeki TFLOPS'tan üç yıllık toplam sahip olma maliyetine (TCO) kayıyor; elektrik ve soğutma TCO'nun %20–30'unu oluşturduğu için modelde zorunlu tutulmalı.
Trend 2: Enerji İlk Kısıt Haline Geliyor — 'Elektriğin Olmak', 'GPU'nun Olmaktan' Daha Kıt
Kısa yanıt: 2026–2030 arasında AI genişlemesinin ana darboğazı çip değil şebekeler olacak — IEA, veri merkezi tüketiminin 2026'da kabaca iki katına çıkmasını ve 2030'a doğru 945 TWh'ye ilerlemesini bekliyor; Kuzey Virginia gibi yoğun pazarlarda yeni yüksek gerilim hatları 5–7 yılda tamamlanıyor, bir 'enerji duvarı' oluşuyor.
Sektörün yanıtı net: büyük kampüsler doğrudan yüksek gerilim şebekesine bağlanıyor ya da kendi üretimini kuruyor ('sayaç arkası'); doğalgaz artı karbon yakalama, küçük modüler reaktörler (SMR) ve uzun süreli depolama veri merkezi enerji bileşimine giriyor; veri merkezleri pasif tüketiciden şebeke pik yönetimine aktif katılımcıya dönüşüyor. Kurumlar için 'güç kotası ve elektrik fiyatı', lokasyon seçiminde ve kapasite planlamasında ilk üç öncelik arasında olmalı; enerji kısıtlı bölgelerde yüksek verimli donanım ve sıvı soğutma, kapasite genişletmenin gizli eşdeğeridir.
Şekil 1: Küresel veri merkezi elektrik tüketim trendi (kaynaklar ekindedir)
Trend 3: Sıvı Soğutma 'Premium'dan 'Standart'a Geçiyor — Yeşil Hesaplama Uyum Eşiği Oluyor
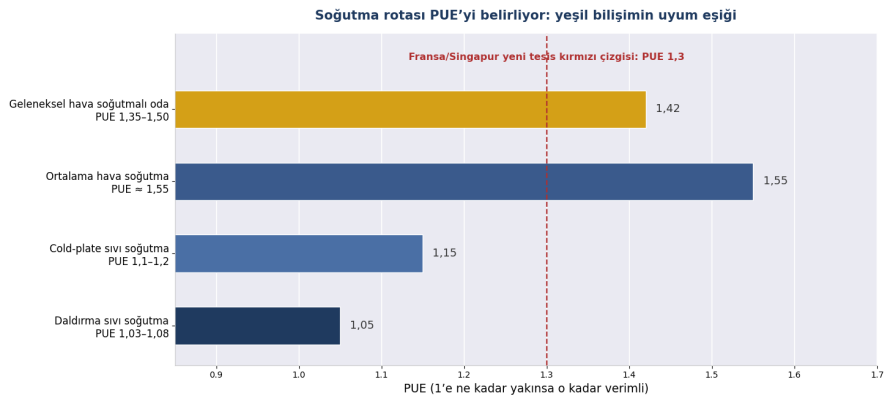
Kısa yanıt: tek GPU güç çekimi 2000 W'ye yöneliyor ve yeni inşa edilen AI hesaplamasında sıvı soğutma kullanım oranı 2026 ilk çeyreğinde %67'ye ulaştı; aynı zamanda PUE düzenlemesi sıkılaşıyor (Singapur ve Fransa yeni yapılarda 1,3'ün altını, İrlanda 2027'ye kadar 1,2'yi şart koşuyor) — soğutma rotası, mühendislik tercihinden uyum meselesine dönüştü.
Yeşil hesaplama hesabı sertleşiyor: daldırma sıvı soğutma PUE'yi 1,03–1,08'e indirebiliyor ve soğutma enerjisini %40–60 kısıyor; AB'nin EED gibi düzenlemeleri PUE/WUE raporlamasını zorunlu kılıyor. 2026–2030'da 'watt başına verim', hesaplama ekonomisinin ilk ölçütü olarak 'dolar başına verim'in yerini alacak; atık ısı geri kazanımı ve su yönetimi de satın alma puan kartlarına girecek.
Şekil 2: Soğutma rotalarına göre PUE seviyeleri ve düzenleyici kırmızı çizgiler (kaynaklar ekindedir)
Trend 4: Edge AI Yükseliyor — Hesaplama Dağıtımı 'Bulut–Kenar–Cihaz' Katmanlarına Ayrılıyor
Kısa yanıt: küçük dil modelleri (SLM), kurumsal çıkarım iş yüklerinin %80–90'ını yerel ortama taşıyor ve edge AI pazarı yıllık bileşik %32,5 büyüyor (2026'da 47 milyar dolar → 2034'e kadar 445,8 milyar dolar); bulutta eğitim, kenarda çıkarım, cihazda algı üç katmanlı mimarisi kurumsal standart haline geliyor.
Katmanlı mimari satın almayı yeniden yazıyor: bulut kullanım bazlı faturalanıyor, ama kenarın 'yerinde durup stabil çalışan' yerel donanıma ihtiyacı var — atölye için endüstriyel PC'ler, mağazalar için mini PC'ler, kampüs edge sunucuları ve sunucu odası için GPU birimleri. Kurumlar için edge hesaplama, bulutun yerine geçen değil; üç gereksinimin kesişimi: veri uyumu (veri fabrikayı ya da kampüsü terk etmez), gecikme (milisaniyede yanıt) ve maliyet (sürekli API faturası olmadan).
Trend 5: Egemen AI Hayata Geçiyor — Yerelleşmiş Hesaplama Ulusal Strateji ve Kurumsal Zorunluluk Oluyor
Kısa yanıt: yöneticilerin %71'i egemen AI'ı zaten stratejik bir zorunluluk olarak görüyor — veri, model ve hesaplama üzerinde yerel kontrol hem ulusal sanayi stratejisi hem de finans, sağlık ve kamu müşterileri için sert bir satın alma koşulu.
2026'da egemen AI slogandan bütçeye geçti: ülkeler ulusal hesaplama merkezlerini hızlandırıyor, Orta Doğu, Güneydoğu Asya ve Avrupa'da ulusal AI altyapı programları devreye alınıyor; kurum tarafında özel kurulum geri dönüyor — hassas sektörlerin temel çıkarım iş yükleri şirket içi sunucu odalarına dönüyor ve GPU sunucu, depolama ve ağ güvenliği donanımına istikrarlı talep yaratıyor. 2026–2030'da 'veri alan sınırında kalır' gerekliliği avantajdan teklif yeterlilik koşuluna dönüşecek; yerel hesaplama altyapısı da bu dönüşümün az sayıdaki 'kazma ve kürek' fırsatlarından biri.
Karar Vericiler İçin Hesaplama Yatırım Zaman Çizelgesi (2026–2030)
Tablo 1: 2026–2030 kurumsal hesaplama yatırım eylem zaman çizelgesi
Zaman penceresi | Sektörün ana ekseni | Kurumun eylem maddeleri |
2026 (şimdi) | Çıkarım maliyet savaşı başlıyor; SLM'ler sahad | AI iş yükü yapınızı envanterleyin; sabit çıkarımı şirket içine geri taşıyın; mevcut bulut faturalarını TCO ile yeniden değerlendirin |
2026–2027 | Sıvı soğutma %50 kullanımı aşıyor; PUE düzenlemesi sıkılaşıyor | Yeni GPU sistemlerinde sıvı soğutmaya hazır platformlar şart koşun; mevcut sunucu odaları için RDHx geçiş çözümünü değerlendirin |
2027–2028 | Edge çıkarım ölçekleniyor; ajanlar üretim sistemlerine giriyor | Atölye ve mağaza kenar düğümlerini devreye alın; 'bulutta eğitim – kenarda çıkarım' katmanlı mimarisini kurun |
2028–2030 | Egemen AI uygunluğu olgunlaşıyor; enerji kısıtları hissedilir oluyor | Hassas iş yükleri için özel dönüşümleri tamamlayın; güç ve soğutma kapasitesini beş yıllık lokasyon planına katın |
Süresince | Donanım yenilenmesi hızlanıyor (iki yılda bir yeni GPU nesli) | Uzun tedarik döngülü ve ölçeklenebilir endüstriyel platformlar seçin; tek GPU form faktörüne kilitlenmekten kaçının |
ChangFan Industrial: Çıkarım Çağının 'Hesaplama Altyapısı Tedarikçisi'
Beş trendin ortak bir iniş noktası var: yerel hesaplama donanımına uzun vadeli ve kesin talep. Guangzhou ChangFan Intelligent Technology Co., Ltd. (ChangFan Industrial / ChangFan), 'bulut–kenar–cihaz' mimarisinin tam 'kenar' ve 'cihaz' katmanlarını kapsıyor: özel çıkarım için 1U/2U/4U GPU sunucular (hava soğutmalı ve soğuk plakalı sıvı soğutmalı varyantlar), atölye ve mağaza kenar düğümleri için geniş sıcaklık aralıklı endüstriyel PC'ler ve mini PC'ler, ayrıca egemen AI senaryolarında vazgeçilmez ağ güvenliği donanım platformları — hepsi uzun tedarik döngüsü desteği ve özelleştirilmiş konfigürasyonlarla, iki yıllık GPU nesil ritminden bağımsız.
Zaman çizelgesinde nerede olursanız olun, ChangFan Industrial iş yükü yapınıza uygun, 'bugün devreye alınır, yarın ölçeklenir' donanım çözümleri sunabilir — beş yıllık hesaplama planınız için donanım önerileri için bize ulaşın (tam donanım çözümleri; yazılım aboneliği yok).
Sık Sorulan Sorular (SSS)
S1: 2026 ile 2030 arasında AI hesaplamadaki en büyük değişim ne? C: Çıkarım, eğitimin yerini alıyor (2030'a kadar yarıdan fazla), harcama mantığı capex'ten opex'e kayıyor ve 'token başına maliyet, watt başına verim' temel metrikler olarak pik hesaplamanın yerini alıyor.
S2: Veri merkezlerinin gerçekten elektriği bitecek mi? C: IEA, 2030'a kadar küresel veri merkezi tüketiminin yaklaşık 945 TWh'ye ulaşacağını (Japonya'nın yıllık tüketimine yakın), yoğun pazarlarda yeni iletim hatları için 5–7 yıllık süreler olduğunu öngörüyor; güç kotası artık hesaplama genişlemesinin ilk kısıtı — 'elektriğin olmak', 'GPU'nun olmaktan' daha kıt.
S3: KOBİ'lerin sıvı soğutma ve PUE ile ilgilenmesi gerekli mi? C: Evet, ama paniğe gerek yok — kart başına yaklaşık 700 W altında hava soğutma yeterli; ancak yeni yüksek yoğunluklu GPU sistemleri, önümüzdeki iki GPU nesline (2000 W yönünde) pay bırakmak için sıvı soğutmaya hazır seçilmeli.
S4: Egemen AI sıradan kurumlar için ne anlama geliyor? C: Hassas sektörlerde (finans, sağlık, kamu) 'veri alan sınırında kalır' gerekliliği avantajdan teklif koşuluna dönüşüyor; sıradan kurumlar da veri uyum risklerinden ve uzun vadeli API maliyetlerinden kaçınmak için temel çıkarım iş yüklerinde özel seçenekleri değerlendirmeli.
S5: Önümüzdeki beş yılda hesaplama yatırımındaki en kolay tuzaklar neler? C: Üçü — pik TFLOPS'a göre satın alıp üç yıllık TCO'yu (elektrik ve soğutma %20–30) göz ardı etmek; tüm iş yüklerini halka açık buluta yükleyip yerel ekonominin kırılma noktasını kaçırmak; ve tek bir GPU form faktörüne kilitlenip iki yıllık donanım ritmine yetişememek.