Perspetivas para a infraestrutura de computação para IA (2026–2030): a era da inferência, computação verde e IA soberana
Introdução: a computação vive uma «troca de guarda» estrutural
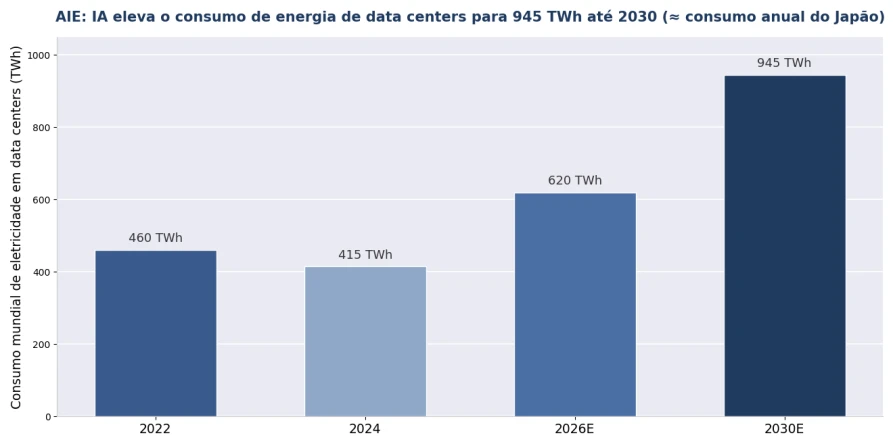
Vista de meados de 2026, a lógica de fundo da indústria de computação em IA mudou de guarda: a corrida armamentista do treinamento cede lugar à economia da inferência; as salas de servidores genéricas, aos clusters de alta densidade com refrigeração líquida; o domínio da nuvem pública, à implantação em camadas «nuvem – borda – dispositivo»; e as compras globalizadas, à construção local de IA soberana. A Agência Internacional de Energia (AIE) prevê que o consumo de eletricidade dos data centers mundiais alcance cerca de 945 TWh até 2030 —próximo ao consumo anual de todo o Japão—. Para as empresas que fazem planos quinquenais, entender essas cinco tendências certas importa mais do que perseguir qualquer moda isolada.
Tendência 1: a inferência supera o treinamento — a computação entra na «era da operação»
Resposta rápida: a McKinsey prevê que, até 2030, a inferência representará mais da metade da capacidade de computação dos data centers de IA. O gasto com computação deixa de ser investimento único e vira despesa operacional contínua, e a otimização de custos muda de «comprar rápido» para «rodar com parcimônia» —custo por token e vazão por watt tornam-se os KPIs centrais.
A implicação direta para as empresas: reconstrua o planejamento de computação em torno do «inferência primeiro» —cargas de inferência permanentes pertencem à implantação local ou a colocation, enquanto treinamento e elasticidade de pico ficam na nuvem; a avaliação de compras sai dos TFLOPS no papel para o custo total de propriedade (TCO) em três anos, sendo que energia e refrigeração já pesam de 20 a 30 % do TCO e devem entrar no modelo.
Tendência 2: a eletricidade torna-se a primeira restrição — «ter energia» é mais raro que «ter GPU»
Resposta rápida: de 2026 a 2030, o principal gargalo da expansão de IA será a rede elétrica, não os chips —a AIE espera que o consumo dos data centers praticamente dobre já em 2026 e caminhe para 945 TWh em 2030; em mercados aquecidos como o norte da Virgínia, a construção de novas linhas de alta tensão leva de 5 a 7 anos, criando uma «parede elétrica».
A resposta da indústria já é clara: grandes campi conectam-se diretamente à rede de alta tensão ou geram sua própria energia («geração atrás do relógio»); gás natural com captura de carbono, pequenos reatores modulares (SMR) e armazenamento de longa duração entram no mix energético dos data centers; e os data centers passam de consumidores passivos a participantes ativos no aparafusamento de picos da rede. Para as empresas, «cota de potência e preço da eletricidade» devem entrar no trio de prioridades da escolha de sede e do planejamento de capacidade; em regiões com tensão elétrica, hardware de alta eficiência e refrigeração líquida equivalem a ampliação de capacidade por outros meios.
Figura 1: Tendência do consumo mundial de eletricidade de data centers (fontes no apêndice)
Tendência 3: a refrigeração líquida passa de «premium» a «padrão» — a computação verde vira limiar de conformidade
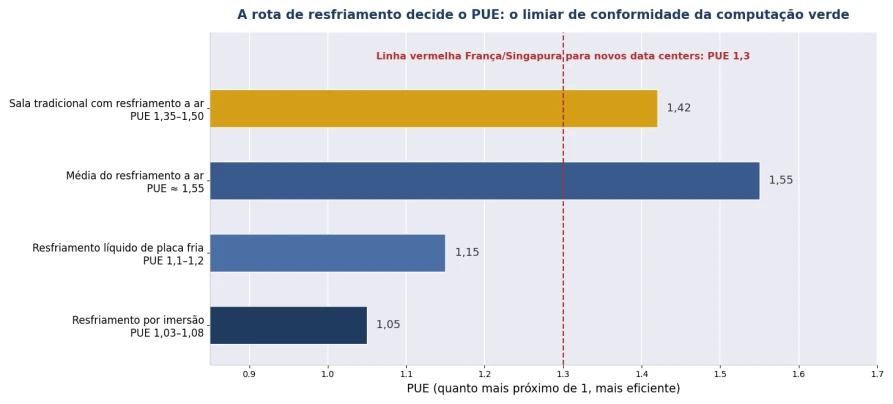
Resposta rápida: o consumo de uma única GPU caminha para 2000 W, e a adoção de refrigeração líquida nas novas capacidades de IA já alcançou 67 % no primeiro trimestre de 2026; em paralelo, a regulação de PUE se endurece (Singapura e França exigem menos de 1,3 em novas construções, Irlanda 1,2 a partir de 2027) —a rota de refrigeração passou de escolha de engenharia a questão de conformidade.
O balanço da computação verde fica mais rígido: a refrigeração por imersão pode levar o PUE a 1,03–1,08, reduzindo a energia de refrigeração em 40 a 60 %; normas como a EED da UE tornam obrigatória a divulgação de PUE/WUE. De 2026 a 2030, «produção por watt» substituirá «produção por dólar» como primeiro indicador da economia da computação, e o reaproveitamento de calor residual e a gestão de água também entrarão nas planilhas de avaliação de compras.
Figura 2: Níveis de PUE por rota de refrigeração frente às linhas vermelhas regulatórias (fontes no apêndice)
Tendência 4: a ascensão da IA na borda — a implantação de computação se torna em camadas «nuvem – borda – dispositivo»
Resposta rápida: os pequenos modelos de linguagem (SLM) trazem 80 a 90 % das cargas de inferência empresariais para o local, e o mercado de IA na borda cresce a uma taxa composta anual de 32,5 % (47 bilhões de dólares em 2026 → 445,8 bilhões em 2034); a arquitetura de três camadas —treinamento na nuvem, inferência na borda, percepção no dispositivo— torna-se o padrão das empresas.
A arquitetura em camadas redesenha a estrutura de compras: a nuvem se paga por uso, mas a borda exige hardware local que «fique no lugar e rode com estabilidade» —PCs industriais para a fábrica, mini-PCs para as lojas, servidores de borda de campus e máquinas completas com GPU para a sala de servidores. Para a empresa, a computação na borda não é substituto da nuvem, mas o cruzamento de três exigências: conformidade de dados (que não saem da fábrica nem do campus), latência (resposta em milissegundos) e custo (sem faturas API permanentes).
Tendência 5: a IA soberana aterrissa — a computação localizada torna-se estratégia nacional e necessidade empresarial
Resposta rápida: 71 % dos executivos empresariais já veem a IA soberana como um imperativo estratégico —o controle local de dados, modelos e computação é ao mesmo tempo uma estratégia industrial nacional e uma condição dura de compra para clientes de finanças, saúde e setor público.
Em 2026, a IA soberana passou do slogan ao orçamento: os países aceleram a construção de centros de computação nacionais, com programas estatais de infraestrutura de IA no Oriente Médio, Sudeste Asiático e Europa; no lado empresarial, a implantação privada volta —cargas de inferência críticas de setores sensíveis retornam à sala de servidores local, impulsionando uma demanda certa por servidores GPU, armazenamento e hardware de segurança de rede. De 2026 a 2030, «dados não saem do domínio» passará de bônus a critério de licitação, e a infraestrutura de computação local é uma das poucas oportunidades de «vender pás e picaretas» dessa transformação.
Cronograma de Investimento em Computação para Decisores (2026–2030)
Tabela 1: Cronograma de ações de investimento em computação empresarial 2026–2030
Janela de tempo | Linha industrial | Ações recomendadas |
2026 (agora) | Começa a guerra de custos de inferência; SLMs aterrissam | Faça inventário da estrutura de cargas de IA; traga a inferência permanente de volta ao local; reavalie as faturas de nuvem pelo TCO |
2026–2027 | Refrigeração líquida passa de 50 %; regulação de PUE se endurece | Novos sistemas GPU prontos para líquida; avalie adaptação de ponte RDHx nas salas existentes |
2027–2028 | Inferência na borda escala; agentes entram em produção | Implante nós de borda em fábricas e lojas; estabeleça a arquitetura «treinamento na nuvem – inferência na borda» |
2028–2030 | Conformidade de IA soberana amadurece; restrições de energia apertam | Conclua as privatizações de cargas sensíveis; inclua potência e refrigeração no planejamento quinquenal de sedes |
Durante todo o período | Aceleração da iteração de hardware (nova geração de GPU a cada dois anos) | Escolha plataformas industriais de longo ciclo de fornecimento e escaláveis; evite atar-se a uma única forma de GPU |
ChangFan Industrial: um «Fornecedor de Infraestrutura de Computação» para a Era da Inferência
As cinco tendências têm um mesmo ponto de aterrissagem: demanda local de hardware de longo prazo e certa. A Guangzhou ChangFan Intelligent Technology Co., Ltd. (ChangFan Industrial / ChangFan) cobre exatamente as camadas «borda» e «dispositivo» da arquitetura «nuvem – borda – dispositivo»: servidores GPU 1U/2U/4U para inferência privada (variantes de refrigeração a ar e líquida de placa fria), PCs industriais de amplo intervalo de temperatura e mini-PCs para nós de fábrica e loja, além das plataformas de segurança de rede indispensáveis em cenários de IA soberana —toda a linha com suporte a ciclos de fornecimento longos e configurações personalizadas, desacoplada do ritmo bienal das gerações de GPU.
Em qualquer ponto do cronograma em que você estiver, a ChangFan Industrial pode oferecer soluções de hardware que «funcionam hoje e escalam amanhã», adaptadas à estrutura das suas cargas —entre em contato para recomendações de hardware para o seu plano quinquenal de computação (soluções completas de hardware; sem assinaturas de software).
Perguntas Frequentes (FAQ)
P1: Qual é a maior mudança na computação de IA entre 2026 e 2030? R: A inferência substitui o treinamento como carga dominante (mais da metade até 2030), a lógica de gastos passa do capex para o opex, e «custo por token, vazão por watt» substituem a capacidade de pico como métricas centrais.
P2: Os data centers vão mesmo ficar sem energia? R: A AIE prevê cerca de 945 TWh de consumo mundial de data centers até 2030 (próximo ao consumo anual do Japão), com prazos de 5 a 7 anos para novas linhas em mercados aquecidos; a cota de potência tornou-se a primeira restrição de expansão —«ter energia» é mais raro que «ter GPU».
P3: As PMEs precisam se preocupar com refrigeração líquida e PUE? R: Sim, mas sem angústia —o ar é suficiente até cerca de 700 W por placa; porém, novos sistemas GPU de alta densidade devem escolher plataformas prontas para líquida, deixando margem para as próximas duas gerações de GPU (rumo a 2000 W).
P4: O que a IA soberana significa para uma empresa comum? R: Em setores sensíveis (finanças, saúde, setor público), «dados não saem do domínio» passa de bônus a critério de licitação; empresas comuns também devem avaliar opções privadas para cargas de inferência críticas, evitando riscos de conformidade e custos de API a longo prazo.
P5: Quais são as armadilhas mais fáceis dos investimentos em computação nos próximos cinco anos? R: Três —comprar por TFLOPS de pico ignorando o TCO trienal (energia e refrigeração a 20–30 %); apostar tudo na nuvem pública e perder o ponto de inflexão do custo local; e atar-se a uma única forma de GPU, incapaz de acompanhar o ritmo bienal do hardware.