Perspective privind infrastructura de calcul AI 2026–2030: era inferenței, centrele de date verzi și AI-ul suveran
Introducere: calculul trece printr-o 'schimbare a gărzii'
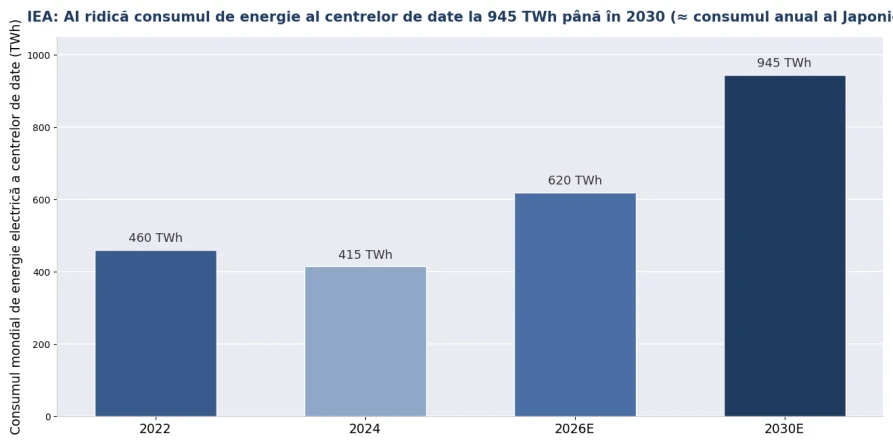
Privind în urmă din mijlocul anului 2026, logica de fond a industriei calculului AI s-a schimbat: cursa înarmărilor din antrenament a cedat locul economiei inferenței; sălile de servere generice — clusterelor de mare densitate cu răcire lichidă; dominanța cloudului public — implementării stratificate 'cloud–margine–dispozitiv'; iar achizițiile globalizate — construcției locale a AI-ului suveran. Agenția Internațională pentru Energie (IEA) proiectează că nivelul global de electricitate al centrelor de date va ajunge la aproximativ 945 TWh până în 2030 — aproape consumul anual al Japoniei. Pentru companiile care fac planuri pe cinci ani, înțelegerea acestor cinci trenduri certe contează mai mult decât goana după fiecare subiect la modă.
Trendul 1: inferența depășește antrenamentul — calculul intră în 'era exploatării'
Răspuns scurt: McKinsey estimează că până în 2030 inferența va reprezenta mai mult de jumătate din capacitatea de calcul a centrelor AI. Cheltuielile cu calculul trec de la investițiile de capital unice la cheltuielile operaționale recurente, iar optimizarea costurilor se mută de la 'a cumpăra repede' la 'a rula economic' — costul pe token și randamentul pe watt devin KPI-urile centrale.
Consecința directă pentru companii: reconstruiți planificarea calculului în jurul principiului 'inferența pe primul loc' — sarcinile de inferență în regim staționar aparțin infrastructurii locale sau colocației, în timp ce antrenamentul și elasticitatea de vârf rămân în cloud; evaluarea achizițiilor se mută de la TFLOPS-urile din hârtii la costul total de proprietate (TCO) pe trei ani, iar energia și răcirea reprezintă deja 20–30% din TCO și trebuie incluse obligatoriu în model.
Trendul 2: energia devine prima constrângere — 'a avea curent' este mai rar decât 'a avea GPU-uri'
Răspuns scurt: între 2026 și 2030, blocajul major al expansiunii AI va fi rețeaua electrică, nu cipurile — IEA se așteaptă ca nivelul centrelor de date să se dubleze aproximativ încă din 2026 și să se îndrepte spre 945 TWh până în 2030; în piețe fierbinți precum Virginia de Nord, noile linii de înaltă tensiune necesită 5–7 ani de construcție, creând un 'zid energetic'.
Răspunsul industriei este deja limpede: campusurile mari se conectează direct la rețeaua de înaltă tensiune sau își construiesc propria generație ('în spatele contorului'); gazul natural cu captarea carbonului, reactoarele modulare mici (SMR) și stocarea pe termen lung intră în mixul energetic al centrelor de date; iar centrele de date trec de la consumatori pasivi la participanți activi la echilibrarea vârfurilor de rețea. Pentru companii, 'cota de putere și prețul energiei' ar trebui să fie printre primele trei priorități la alegerea amplasamentului și planificarea capacității; în regiunile cu deficit de energie, hardware-ul eficient și răcirea lichidă echivalează cu o extindere mascată a capacității.
Figura 1: Trendul consumului global de electricitate al centrelor de date (surse în anexă)
Trendul 3: răcirea lichidă trece de la 'premium' la 'standard' — calculul verde devine prag de conformitate
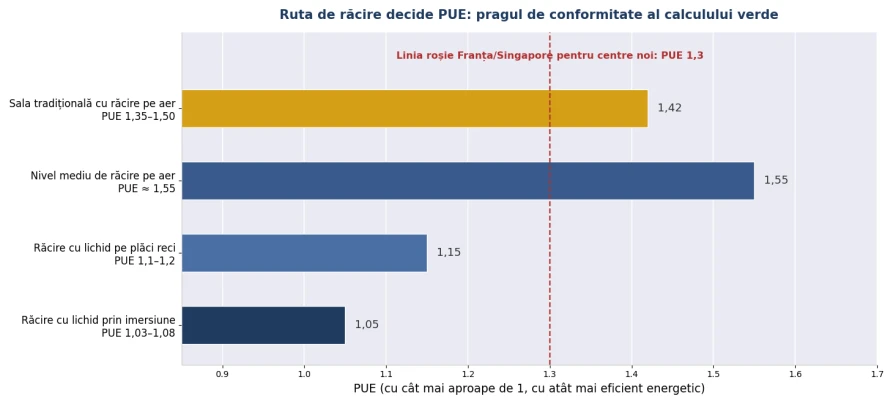
Răspuns scurt: puterea unei singure GPU se îndreaptă spre 2000 W, iar ponderea răcirii lichide în calculul AI nou construit a atins 67% în primul trimestru al anului 2026; între timp, reglementarea PUE se înăsprește (Singapore și Franța cer sub 1,3 pentru construcțiile noi, Irlanda 1,2 până în 2027) — alegerea traseului de răcire s-a transformat din decizie inginerească în chestiune de conformitate.
Calculusul calculului verde se întărește: răcirea lichidă prin imersie poate coborî PUE până la 1,03–1,08, reducând energia de răcire cu 40–60%; reglementări precum EED din UE impun raportarea obligatorie a PUE/WUE. Între 2026 și 2030, 'randamentul pe watt' va înlocui 'randamentul pe dolar' ca primă măsură a economiei calculului, iar recuperarea căldurii reziduale și managementul apei vor intra și ele pe fișele de evaluare a achizițiilor.
Figura 2: Niveluri PUE pe trasee de răcire față de liniile roșii reglementare (surse în anexă)
Trendul 4: ascensiunea AI-ului de margine — implementarea calculului devine stratificată 'cloud–margine–dispozitiv'
Răspuns scurt: modelele lingvistice mici (SLM) aduc 80–90% din sarcinile de inferență ale companiilor în mediul local, iar piața AI-ului de margine crește cu o rată anuală compusă de 32,5% (47 de miliarde de dolari în 2026 → 445,8 miliarde de dolari până în 2034); arhitectura pe trei straturi — antrenament în cloud, inferență la margine, percepție pe dispozitiv — devine standardul corporativ.
Arhitectura stratificată rescrie achizițiile: cloud-ul se plătește la consum, dar marginea are nevoie de hardware local care 'stă pe loc și rulează stabil' — calculatoare industriale pentru hala de producție, mini-PC-uri pentru magazine, servere de margine de campus și unități GPU pentru sala serverelor. Pentru companii, calculul de margine nu este un înlocuitor al cloud-ului, ci intersecția a trei cerințe: conformitatea datelor (datele nu părăsesc fabrica sau campusul), latența (răspuns în milisecunde) și costul (fără facturi API veșnice).
Trendul 5: AI-ul suveran aterizează — calculul localizat devine strategie națională și necesitate pentru companii
Răspuns scurt: 71% dintre executivii de companii consideră deja AI-ul suveran un imperativ strategic — controlul local asupra datelor, modelelor și calculului este atât o strategie industrială națională, cât și o condiție dură de achiziție pentru clienții din finanțe, sănătate și sectorul public.
În 2026, AI-ul suveran a trecut de la slogan la buget: țările accelerează construcția centrelor naționale de calcul, cu programe de infrastructură AI lansate în Orientul Mijlociu, Asia de Sud-Est și Europa; pe partea companiilor, implementarea privată revine — sarcinile esențiale de inferență din industriile sensibile se întorc în sălile de servere locale, alimentând o cerere stabilă pentru servere GPU, sisteme de stocare și hardware de securitate a rețelei. Între 2026 și 2030, cerința 'datele rămân în domeniu' va trece de la bonus la condiție de calificare în licitații, iar infrastructura locală de calcul este una dintre puținele oportunități de tip 'târnăcop și lopată' ale acestei transformări.
O cronologie a investițiilor în calcul pentru decidenți (2026–2030)
Tabelul 1: Cronologia acțiunilor de investiții în calcul ale companiilor, 2026–2030
Fereastra de timp | Linia principală a industriei | Acțiuni ale companiei |
2026 (acum) | Începe războiul costurilor de inferență; SLM-urile ajung în producție | Inventariați structura sarcinilor AI; mutați inferența staționară înapoi la infrastructura locală; recalculați facturile cloud existente prin TCO |
2026–2027 | Răcirea lichidă trece de 50% adopție; reglementarea PUE se înăsprește | Cereți platforme pregătite pentru răcire lichidă la noile sisteme GPU; evaluați retrofitul RDHx ca pod pentru sălile de servere existente |
2027–2028 | Inferența de margine se scalează; agenții intră în sistemele de producție | Implementați noduri de margine în hale și magazine; instituiți o arhitectură stratificată 'antrenament în cloud – inferență la margine' |
2028–2030 | Conformitatea AI-ului suveran se maturizează; constrângerile de energie se fac simțite | Finalizați modernizările private pentru sarcinile sensibile; includeți puterea și răcirea în planificarea pe cinci ani a amplasamentelor |
Pe tot parcursul | Iterația hardware se accelerează (o nouă generație GPU la fiecare doi ani) | Alegeți platforme industriale cu cicluri lungi de aprovizionare și scalabilitate; evitați blocarea într-un singur format GPU |
ChangFan Industrial: un 'furnizor de infrastructură de calcul' pentru era inferenței
Cele cinci trenduri împărtășesc un punct de aterizare: cerere pe termen lung și sigură pentru hardware-ul local de calcul. Guangzhou ChangFan Intelligent Technology Co., Ltd. (ChangFan Industrial / ChangFan) acoperă exact straturile 'margine' și 'dispozitiv' ale arhitecturii 'cloud–margine–dispozitiv': servere GPU 1U/2U/4U pentru inferență privată (variante cu răcire pe aer și cu placă rece lichidă), calculatoare industriale cu gamă largă de temperaturi și mini-PC-uri pentru nodurile din hale și magazine, plus platformele hardware de securitate a rețelei esențiale în scenariile AI-ului suveran — toate cu suport pe cicluri lungi de aprovizionare și configurații personalizate, decuplate de ritmul bienal al generațiilor GPU.
Indiferent unde vă aflați pe cronologie, ChangFan Industrial poate furniza soluții hardware care 'funcționează astăzi și scalează mâine', adaptate structurii sarcinilor dumneavoastră — contactați-ne pentru recomandări de hardware pentru planul dumneavoastră de calcul pe cinci ani (soluții hardware complete; fără abonamente software).
Întrebări frecvente (FAQ)
Î1: Care este cea mai mare schimbare în calculul AI între 2026 și 2030? R: Inferența înlocuiește antrenamentul ca sarcină dominantă (peste jumătate până în 2030), logica cheltuielilor trece de la capex la opex, iar 'costul pe token, randamentul pe watt' înlocuiesc vârful de calcul ca metrici centrale.
Î2: Chiar vor rămâne centrele de date fără curent? R: IEA proiectează aproximativ 945 TWh consum global al centrelor de date până în 2030 (aproape consumul anual al Japoniei), cu termene de 5–7 ani pentru noile linii de transport în piețele fierbinți; cota de putere a devenit prima constrângere a expansiunii calculului — 'a avea curent' este mai rar decât 'a avea GPU-uri'.
Î3: Trebuie companiile mici și mijlocii să se preocupe de răcirea lichidă și PUE? R: Da, dar fără panică — răcirea pe aer este suficientă până la aproximativ 700 W pe placă; cu toate acestea, noile sisteme GPU de mare densitate ar trebui alese pregătite pentru răcire lichidă, pentru a lăsa loc următoarelor două generații GPU (spre 2000 W).
Î4: Ce înseamnă AI-ul suveran pentru companiile obișnuite? R: În industriile sensibile (finanțe, sănătate, sector public), 'datele rămân în domeniu' trece de la bonus la condiție de licitație; companiile obișnuite ar trebui să evalueze opțiunile private pentru sarcinile esențiale de inferență, evitând riscurile de conformitate și costurile API pe termen lung.
Î5: Care sunt capcanele cele mai ușoare în investițiile de calcul din următorii cinci ani? R: Trei — cumpărarea după vârful de TFLOPS ignorând TCO-ul pe trei ani (energia și răcirea = 20–30%); parierea tuturor sarcinilor pe cloudul public și ratarea punctului de inflexiune al economiei locale; și blocarea într-un singur format GPU, incapabilă să țină pasul cu ciclul bienal de hardware.
- Articolul anterior Securitatea cibernetică în era inteligenței artificiale: Când și atacatorii folosesc modele fundamentale, cum ar trebui companiile să își construiască apărarea?
- Articolul următor Extinderea Edge AI în 2026: De la Orin la Thor, cum asigură Changfan fundația de calcul pentru „AI Fizic” (Physical AI)