Ausblick 2026–2030: KI-Recheninfrastruktur — Ära der Inferenz, grüne Rechenleistung und souveräne KI
Einleitung: Die Rechenleistung erlebt einen „strukturellen Personalwechsel“
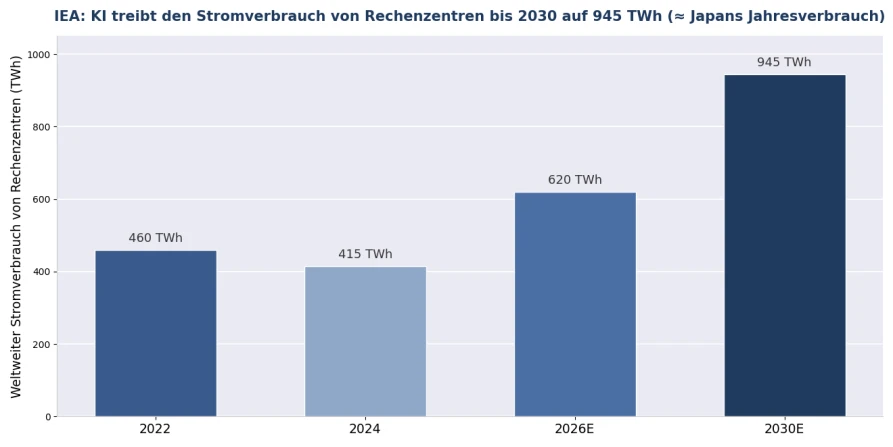
Blicken wir von Mitte 2026 zurück: Die Grundlogik der KI-Rechenbranche hat gewechselt — das Aufrüsten beim Training weicht der Ökonomie der Inferenz; generische Serverräume weichen hochdichten Clustern mit Flüssigkühlung; die Dominanz der Public Cloud weicht einer gestuften „Cloud–Edge–Device“-Bereitstellung; und globalisierte Beschaffung weicht dem lokalen Aufbau souveräner KI. Die Internationale Energieagentur (IEA) prognostiziert, dass der weltweite Stromverbrauch von Rechenzentren bis 2030 rund 945 TWh erreicht — nahe dem Jahresverbrauch Japans. Für Unternehmen, die Fünfjahrespläne machen, zählt das Verstehen dieser fünf sicheren Trends mehr als die Jagd auf irgendeinen einzelnen Hype.
Trend 1: Inferenz überholt Training — die Rechenleistung tritt in das „Betriebszeitalter“ ein
Kurze Antwort: McKinsey prognostiziert, dass die Inferenz bis 2030 mehr als die Hälfte der Rechenleistung von KI-Rechenzentren ausmacht. Rechenausgaben verwandeln sich von einmaligen Kapitalausgaben in laufende Betriebsausgaben, und die Kostenoptimierung dreht sich von „schnell kaufen“ zu „sparsam betreiben“ — Kosten pro Token und Durchsatz pro Watt werden zu den zentralen KPIs.
Die unmittelbare Konsequenz für Unternehmen: Bauen Sie die Rechenplanung um das Prinzip „Inferenz zuerst“ neu — dauerhafte Inferenzlasten gehören in lokale oder Colocation-Betriebe, Training und Spitzenelastizität bleiben in der Cloud; die Beschaffungsbewertung weicht von Papier-TFLOPS hin zu den Total Cost of Ownership (TCO) über drei Jahre, wobei Strom und Kühlung bereits 20 bis 30 % der TCO ausmachen und zwingend im Modell enthalten sein müssen.
Trend 2: Strom wird zur ersten Beschränkung — „Strom haben“ ist knapper als „GPUs haben“
Kurze Antwort: Von 2026 bis 2030 ist der Hauptengpass des KI-Ausbaus das Stromnetz, nicht die Chips — die IEA erwartet, dass der Verbrauch der Rechenzentren bereits 2026 etwa verdoppelt und sich bis 2030 auf 945 TWh zubewegt; in heißen Märkten wie Nordvirginia dauert der Bau neuer Hochspannungsleitungen 5 bis 7 Jahre, es entsteht eine „Strommauer“.
Die Antwort der Branche ist bereits klar: Große Campus schließen sich direkt ans Hochspannungsnetz an oder bauen eigene Erzeugung („Erzeugung hinter dem Zähler“); Erdgas plus CO2-Abscheidung, kleine modulare Reaktoren (SMR) und Langzeitspeicherung gehen in den Energiemix der Rechenzentren; und Rechenzentren werden von passiven Verbrauchern zu aktiven Akteuren der Netzspitzenkappung. Für Unternehmen gehören „Stromkontingent und Strompreis“ in die Top drei der Prioritäten bei Standortwahl und Kapazitätsplanung; in stromknappen Regionen gleichen Hochleistungshardware und Flüssigkühlung einer indirekten Kapazitätserweiterung.
Abbildung 1: Entwicklung des weltweiten Stromverbrauchs von Rechenzentren (Quellen im Anhang)
Trend 3: Flüssigkühlung wird vom „Premium“ zum „Standard“ — grüne Rechenleistung wird zur Compliance-Schwelle
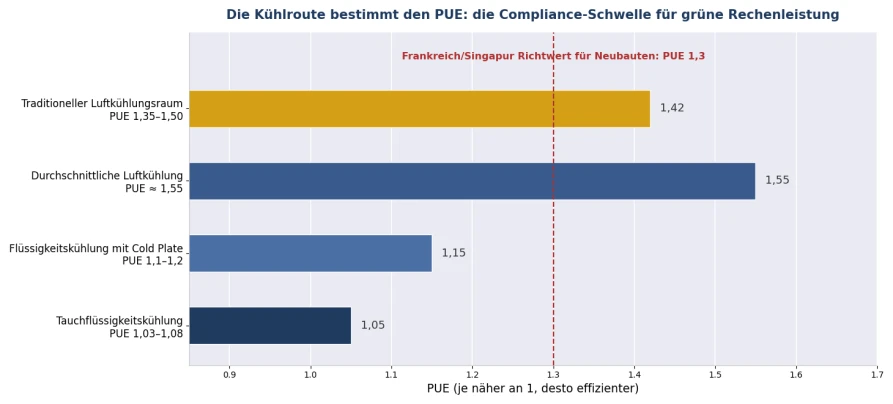
Kurze Antwort: Der Stromverbrauch einzelner GPU-Karten entwickelt sich Richtung 2000 W, und die Einführungsrate von Flüssigkühlung in neu gebauter KI-Rechenleistung lag im ersten Quartal 2026 bereits bei 67 %; parallel verschärft sich die PUE-Regulierung (Singapur und Frankreich fordern bei Neubauten unter 1,3, Irland ab 2027 1,2) — die Kühlroute ist von einer Ingenieursentscheidung zu einer Compliance-Frage geworden.
Die Bilanz grüner Rechenleistung wird härter: Tauchflüssigkühlung kann den PUE auf 1,03–1,08 senken und die Kühlenergie um 40 bis 60 % reduzieren; Verordnungen wie die EU-EED machen die Offenlegung von PUE/WUE verpflichtend. Von 2026 bis 2030 wird „Ertrag pro Watt“ „Ertrag pro Dollar“ als erster Indikator der Rechenökonomie ablösen, und Abwärmenutzung sowie Wassermanagement werden ebenfalls in Beschaffungs-Scorecards einfließen.
Abbildung 2: PUE-Niveaus nach Kühlroute gegen regulatorische rote Linien (Quellen im Anhang)
Trend 4: KI am Edge gewinnt an Bedeutung — die Rechenbereitstellung wird gestuft „Cloud–Edge–Device“
Kurze Antwort: Kleine Sprachmodelle (SLM) holen 80 bis 90 % der unternehmensweiten Inferenzlasten zurück an den Standort, und der Edge-AI-Markt wächst mit einer jährlichen Rate von 32,5 % (47 Mrd. US-Dollar in 2026 → 445,8 Mrd. US-Dollar bis 2034); die Drei-Ebenen-Architektur — Cloud-Training, Edge-Inferenz, Gerätewahrnehmung — wird zum Unternehmensstandard.
Die gestufte Architektur verändert die Beschaffungsstruktur: Die Cloud wird nach Verbrauch bezahlt, aber die Edge braucht lokale Hardware, die „stehen bleibt und stabil läuft“ — Industrie-PCs für die Werkshalle, Mini-PCs für Filialen, Campus-Edge-Server und GPU-Gesamtsysteme für den Serverraum. Für Unternehmen ist Edge-Rechenleistung kein Ersatz für die Cloud, sondern der Schnittpunkt dreier Anforderungen: Daten-Compliance (Daten verlassen Werk oder Campus nicht), Latenz (Antwort in Millisekunden) und Kosten (ohne dauerhafte API-Rechnungen).
Trend 5: Souveräne KI kommt an — lokale Rechenleistung wird zur Nationalstrategie und Unternehmensnotwendigkeit
Kurze Antwort: 71 % der Führungskräfte betrachten souveräne KI bereits als strategischen Imperativ — die lokale Kontrolle über Daten, Modelle und Rechenleistung ist sowohl nationale Industriestrategie als auch harte Beschaffungsbedingung für Kunden aus Finanzen, Gesundheitswesen und dem öffentlichen Sektor.
2026 ist souveräne KI vom Slogan zum Budget geworden: Länder beschleunigen den Ausbau inländischer Rechenzentren, der Nahe Osten, Südostasien und Europa starten nationale KI-Infrastrukturprogramme; auf Unternehmensseite kehrt der Private-Deployment-Trend zurück — kritische Inferenzlasten sensibler Branchen kehren in lokale Serverräume zurück und treiben eine verlässliche Nachfrage nach GPU-Servern, Speicher und Netzwerksicherheitshardware. Von 2026 bis 2030 wird „Daten verlassen den Bereich nicht“ vom Bonus zur Angebotsvoraussetzung, und lokale Recheninfrastruktur ist eine der wenigen „Schaufel-und-Spitzhacke“-Chancen dieses Wandels.
Investitionszeitplan für Entscheider (2026–2030)
Tabelle 1: Aktionszeitplan für Unternehmensinvestitionen in Rechenleistung 2026–2030
Zeitfenster | Industriestamm | Empfohlene Maßnahmen |
2026 (jetzt) | Kostenkrieg der Inferenz beginnt; SLMs gehen live | Inventarisieren Sie Ihre KI-Laststruktur; holen Sie dauerhafte Inferenz zurück an den Standort; bewerten Sie Cloud-Rechnungen anhand der TCO neu |
2026–2027 | Flüssigkühlung über 50 %; PUE-Regulierung verschärft sich | Neue GPU-Systeme flüssigkeitsbereit auswählen; RDHx-Nachrüstung für Bestandsräume prüfen |
2027–2028 | Edge-Inferenz skaliert; Agenten gehen in Produktionssysteme | Werks- und Filial-Edge-Knoten einsetzen; Architektur „Cloud-Training – Edge-Inferenz“ etablieren |
2028–2030 | Souveräne-KI-Compliance reift; Strombeschränkungen schlagen durch | Privatisierung sensibler Lasten abschließen; Strom- und Kühlkapazität in die Fünfjahres-Standortplanung aufnehmen |
Durchgehend | Hardwareiteration beschleunigt (alle zwei Jahre neue GPU-Generation) | Wählen Sie Industrieplattformen mit langem Lieferzyklus und Skalierbarkeit; vermeiden Sie die Bindung an einen einzigen GPU-Formfaktor |
ChangFan Industrial: ein „Recheninfrastruktur-Lieferant“ für die Ära der Inferenz
Alle fünf Trends landen am selben Punkt: langfristige, sichere Nachfrage nach lokaler Rechenhardware. Die Guangzhou ChangFan Intelligent Technology Co., Ltd. (ChangFan Industrial / ChangFan) deckt genau die Ebenen „Edge“ und „Device“ der Architektur „Cloud–Edge–Device“ ab: 1U/2U/4U-GPU-Server für private Inferenz (Varianten mit Luftkühlung und Cold-Plate-Flüssigkühlung), Industrie-PCs mit erweitertem Temperaturbereich und Mini-PCs für Werks- und Filialknoten sowie die für souveräne-KI-Szenarien unverzichtbaren Netzwerksicherheits-Plattformen — die gesamte Linie mit langem Lieferzyklus und kundenspezifischen Konfigurationen, entkoppelt vom zweijährigen GPU-Generationsrhythmus.
An welchem Punkt des Zeitplans Sie auch stehen: ChangFan Industrial liefert Hardware-Lösungen, die „heute laufen und morgen skalieren“, passend zu Ihrer Laststruktur — kontaktieren Sie uns für Hardware-Empfehlungen zu Ihrem Fünfjahres-Rechenplan (vollständige Hardware-Lösungen; ohne Software-Abos).
Häufig gestellte Fragen (FAQ)
F1: Was ist die größte Veränderung bei KI-Rechenleistung zwischen 2026 und 2030? A: Inferenz ersetzt Training als dominante Last (über die Hälfte bis 2030), die Ausgabenlogik weicht vom Capex zum Opex, und „Kosten pro Token, Durchsatz pro Watt“ ersetzen Spitzenrechenleistung als Kernmetriken.
F2: Werden Rechenzentren wirklich Strom knapp haben? A: Die IEA prognostiziert rund 945 TWh weltweiten Rechenzentrumstrom bis 2030 (nahe Japans Jahresverbrauch), mit 5- bis 7-jährigen Bauzeiten für neue Leitungen in heißen Märkten; das Stromkontingent ist zur ersten Expansionsbeschränkung geworden — „Strom haben“ ist knapper als „GPUs haben“.
F3: Müssen sich KMU um Flüssigkühlung und PUE kümmern? A: Ja, aber ohne Angst — unter etwa 700 W pro Karte reicht Luftkühlung; neue hochdichte GPU-Systeme sollten jedoch flüssigkeitsbereite Plattformen wählen, mit Reserve für die nächsten beiden GPU-Generationen (Richtung 2000 W).
F4: Was bedeutet souveräne KI für gewöhnliche Unternehmen? A: In sensiblen Branchen (Finanzen, Gesundheit, öffentlicher Sektor) wird „Daten verlassen den Bereich nicht“ vom Bonus zur Angebotsvoraussetzung; auch gewöhnliche Unternehmen sollten private Optionen für kritische Inferenzlasten prüfen, um Compliance-Risiken und langfristige API-Kosten zu vermeiden.
F5: Was sind die leichtesten Fallen bei Recheninvestitionen der nächsten fünf Jahre? A: Drei — Kauf nach Spitzen-TFLOPS ohne Blick auf die Drei-Jahres-TCO (Strom und Kühlung 20–30 %); das Setzen aller Lasten auf die Public Cloud und das Verpassen des lokalen Kostenumkehrpunkts; und die Bindung an einen einzigen GPU-Formfaktor, die den zweijährigen Hardware-Takt nicht mitgeht.