Perspectivas de la infraestructura de computación para IA 2026–2030: la era de la inferencia, la computación ecológica y la IA soberana
Introducción: la computación vive un «cambio de guardia» estructural
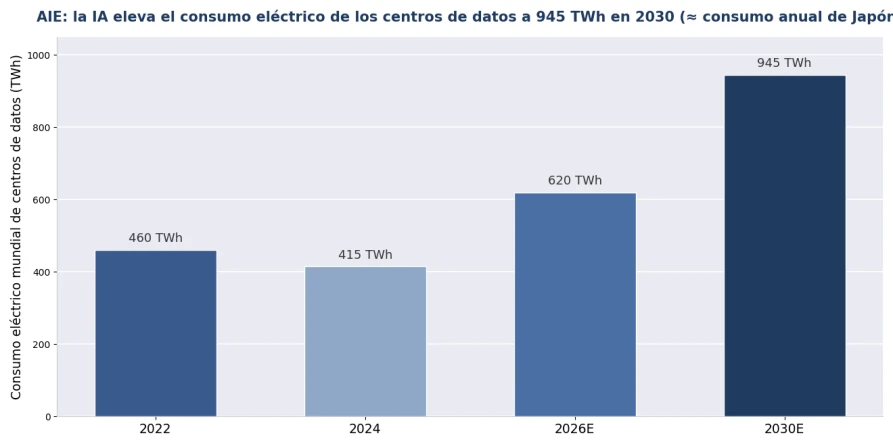
Vista desde mediados de 2026, la lógica subyacente de la industria de la computación IA ha cambiado de guardia: la carrera armamentista del entrenamiento cede ante la economía de la inferencia; las salas de servidores genéricas, ante los clústeres de alta densidad con refrigeración líquida; el dominio de la nube pública, ante el despliegue por capas «nube – borde – dispositivo»; y las compras globalizadas, ante la construcción local de IA soberana. La Agencia Internacional de la Energía (AIE) prevé que el consumo eléctrico mundial de los centros de datos alcance unos 945 TWh en 2030 —cercano al consumo anual de todo Japón—. Para las empresas que elaboran planes quinquenales, entender estas cinco tendencias ciertas importa más que perseguir ninguna moda concreta.
Tendencia 1: la inferencia supera al entrenamiento — la computación entra en la «era de la explotación»
Respuesta rápida: McKinsey prevé que en 2030 la inferencia representará más de la mitad de la capacidad de computación de los centros de datos de IA. El gasto en computación pasa de una inversión de capital puntual a un gasto operativo continuo, y la optimización de costes gira de «comprar rápido» a «funcionar ajustado» —el coste por token y el rendimiento por vatio se convierten en los KPI centrales.
La implicación directa para las empresas: reconstruir la planificación de la computación en torno a «la inferencia primero» —las cargas de inferencia permanentes van al despliegue local o a colocation, mientras que el entrenamiento y la elasticidad de pico permanecen en la nube; la evaluación de compras pasa de los TFLOPS en papel al coste total de propiedad (TCO) a tres años, y la electricidad y la refrigeración ya suponen del 20 al 30 % del TCO, por lo que deben entrar en el modelo.
Tendencia 2: la electricidad se convierte en la primera restricción — «tener luz» es más escaso que «tener GPU»
Respuesta rápida: entre 2026 y 2030 el principal cuello de botella de la expansión de la IA será la red eléctrica, no los chips —la AIE espera que el consumo de los centros de datos se duplique ya en 2026 y se dirija hacia 945 TWh en 2030; en mercados calientes como el norte de Virginia, la construcción de nuevas líneas de alta tensión tarda de 5 a 7 años, creando un «muro eléctrico».
La respuesta de la industria ya es clara: los grandes campus se conectan directamente a la red de alta tensión o generan su propia electricidad («generación tras el contador»); el gas natural con captura de carbono, los pequeños reactores modulares (SMR) y el almacenamiento de larga duración entran en la combinación energética de los centros de datos; y estos pasan de consumidores pasivos a participantes activos en el afeitado de picos de la red. Para las empresas, la «cuota de potencia y el precio de la electricidad» deben entrar en el trio de prioridades de la selección de emplazamiento y la planificación de capacidad; en regiones con tensión eléctrica, el hardware de alta eficiencia y la refrigeración líquida equivalen a una ampliación de capacidad por otros medios.
Figura 1: Tendencia del consumo eléctrico mundial de centros de datos (fuentes en el apéndice)
Tendencia 3: la refrigeración líquida pasa de «alta gama» a «estándar» — la computación verde se convierte en umbral de cumplimiento
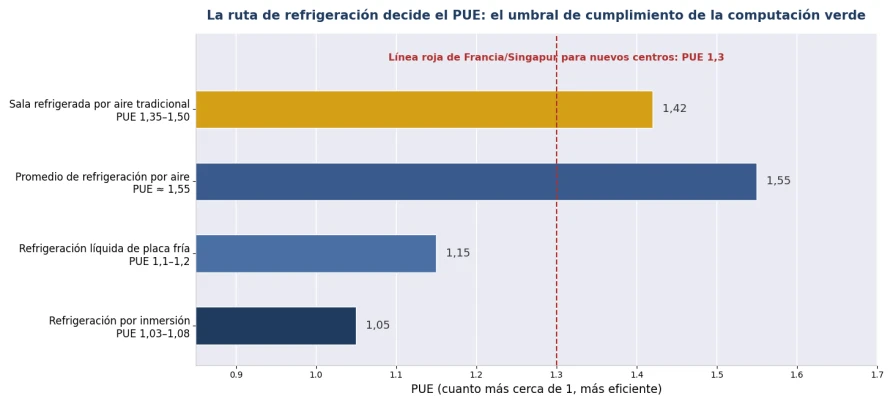
Respuesta rápida: el consumo de una sola GPU evoluciona hacia los 2000 W, y la adopción de refrigeración líquida en las nuevas capacidades de IA alcanzó el 67 % en el primer trimestre de 2026; al mismo tiempo, la regulación del PUE se endurece (Singapur y Francia exigen menos de 1,3 en nuevas construcciones, Irlanda 1,2 desde 2027) —la ruta de refrigeración ha pasado de una elección de ingeniería a un asunto de cumplimiento normativo.
La contabilidad de la computación verde se endurece: la refrigeración por inmersión puede llevar el PUE hasta 1,03–1,08, reduciendo la energía de refrigeración entre el 40 y el 60 %; normativas como la EED de la UE convierten la divulgación de PUE/WUE en obligatoria. Entre 2026 y 2030, «la producción por vatio» sustituirá a «la producción por dólar» como primer indicador de la economía de la computación, y la recuperación de calor residual y la gestión del agua también entrarán en las hojas de evaluación de compras.
Figura 2: Niveles de PUE por ruta de refrigeración frente a las líneas rojas regulatorias (fuentes en el apéndice)
Tendencia 4: el auge de la IA en el borde — el despliegue de la computación se vuelve por capas «nube – borde – dispositivo»
Respuesta rápida: los pequeños modelos de lenguaje (SLM) llevan el 80–90 % de las cargas de inferencia empresariales a instalaciones locales, y el mercado de IA en el borde se expande a una tasa compuesta anual del 32,5 % (47 mil millones de dólares en 2026 → 445,8 mil millones en 2034); la arquitectura de tres capas —entrenamiento en la nube, inferencia en el borde y percepción en el dispositivo— se convierte en la forma por defecto de la empresa.
La arquitectura por capas reconfigura la estructura de compras: la nube se paga por uso, pero el borde necesita hardware local que «se quede en su sitio y funcione con estabilidad» —PC industriales para talleres, mini-PC para tiendas, servidores de borde de campus y equipos completos con GPU para la sala de servidores. Para la empresa, la computación en el borde no es un sustituto de la nube, sino el punto de encuentro de tres exigencias: cumplimiento de datos (que no salen de la fábrica ni del campus), latencia (respuesta en milisegundos) y coste (sin facturas perpetuas de API).
Tendencia 5: la IA soberana se materializa — la computación local se convierte en estrategia nacional y necesidad empresarial
Respuesta rápida: el 71 % de los directivos empresariales ya consideran la IA soberana un imperativo estratégico —el control local de datos, modelos y computación es a la vez una estrategia industrial nacional y una condición dura de compra para los clientes de las finanzas, la sanidad y la administración pública.
En 2026 la IA soberana ha pasado del eslogan al presupuesto: los países aceleran la construcción de centros de computación nacionales, con planes estatales de infraestructura de IA en Oriente Medio, el sudeste asiático y Europa; en el lado empresarial, vuelve el despliegue privado —las cargas de inferencia críticas de los sectores sensibles regresan a la sala de servidores local, impulsando una demanda segura de servidores GPU, almacenamiento y hardware de seguridad de red. Entre 2026 y 2030, «los datos no salen del dominio» pasará de ventaja a requisito de licitación, y la infraestructura de computación local es una de las pocas oportunidades de «vender palas y picos» de esta transformación.
Calendario de inversión en computación para directivos (2026–2030)
Tabla 1: Calendario de acciones de inversión en computación empresarial 2026–2030
Ventana temporal | Línea industrial | Acciones recomendadas |
2026 (ahora) | Comienza la guerra de costes de inferencia; los SLM aterrizan | Inventarie la estructura de cargas IA; traiga de vuelta la inferencia permanente a local; reevalúe las facturas de nube con el TCO |
2026–2027 | La refrigeración líquida supera el 50 %; se endurece la regulación PUE | Nuevos equipos GPU preparados para líquida; evalúe la adaptación puente RDHx en salas existentes |
2027–2028 | La inferencia en el borde se escala; los agentes entran en producción | Despliegue nodos de borde en talleres y tiendas; establezca la arquitectura «entrenamiento en nube – inferencia en borde» |
2028–2030 | Madura la conformidad de IA soberana; muerden las restricciones eléctricas | Complete las privatizaciones de cargas sensibles; incorpore potencia y refrigeración a la planificación quinquenal de emplazamientos |
Durante todo el periodo | Aceleración de la iteración de hardware (nueva generación de GPU cada dos años) | Elija plataformas industriales de largo ciclo de suministro y escalables; evite atarse a una sola forma de GPU |
ChangFan Industrial: un «proveedor de infraestructura de computación» para la era de la inferencia
Cinco tendencias tienen un mismo punto de aterrizaje: una demanda local de hardware a largo plazo y segura. Guangzhou ChangFan Intelligent Technology Co., Ltd. (ChangFan Industrial / ChangFan) cubre precisamente las capas «borde» y «dispositivo» de la arquitectura «nube – borde – dispositivo»: servidores GPU 1U/2U/4U para inferencia privada (variantes de refrigeración por aire y por líquida de placa fría), PC industriales de amplio rango de temperatura y mini-PC para nodos de taller y tienda, además de las plataformas de seguridad de red imprescindibles en escenarios de IA soberana —toda la línea con soporte de ciclos de suministro largos y configuraciones personalizadas, desacoplada del ritmo bienal de las generaciones de GPU.
En el punto del calendario que ocupe, ChangFan Industrial puede ofrecerle soluciones de hardware que «funcionan hoy y escalan mañana», adaptadas a la estructura de sus cargas —contáctenos para recomendaciones de hardware para su plan quinquenal de computación (soluciones completas de hardware; sin suscripciones de software).
Preguntas frecuentes (FAQ)
P1: ¿Cuál es el mayor cambio de la computación IA entre 2026 y 2030? R: La inferencia sustituye al entrenamiento como carga dominante (más de la mitad en 2030), la lógica de gasto pasa del capex al opex, y «coste por token, rendimiento por vatio» sustituyen a la capacidad de pico como métricas centrales.
P2: ¿De verdad los centros de datos se quedarán sin electricidad? R: La AIE prevé unos 945 TWh de consumo mundial de centros de datos en 2030 (cercano al consumo anual de Japón), con plazos de 5 a 7 años para nuevas líneas en mercados calientes; la cuota de potencia se ha convertido en la primera restricción de expansión —«tener luz» es más escaso que «tener GPU».
P3: ¿Las pymes deben preocuparse por la refrigeración líquida y el PUE? R: Sí, pero sin angustia —el aire es suficiente por debajo de unos 700 W por tarjeta; no obstante, los nuevos equipos GPU de alta densidad deberían elegir plataformas preparadas para líquida, dejando margen para las dos próximas generaciones de GPU (hacia los 2000 W).
P4: ¿Qué significa la IA soberana para una empresa ordinaria? R: En sectores sensibles (finanzas, sanidad, administración), «los datos no salen del dominio» pasa de ventaja a requisito de licitación; las empresas ordinarias también deberían evaluar opciones privadas para sus cargas de inferencia críticas, evitando riesgos de cumplimiento y costes API a largo plazo.
P5: ¿Cuáles son las trampas más fáciles de la inversión en computación en los próximos cinco años? R: Tres —comprar por TFLOPS de pico ignorando el TCO a tres años (electricidad y refrigeración al 20–30 %); apostar todo por la nube pública y perderse el punto de inflexión del coste local; y atarse a una sola forma de GPU, incapaz de seguir el ritmo bienal del hardware.
- Artículo anterior La ciberseguridad en la era de la IA: cuando los atacantes también utilizan modelos fundacionales, ¿cómo deben las empresas articular sus defensas?
- Artículo siguiente El despliegue de la IA en el borde en 2026: De Orin a Thor, cómo Changfan asegura la base de computación para la "IA Física" (Physical AI)