AIコンピューティング・インフラの展望(2026年〜2030年)――推論の時代、グリーン・コンピューティング、そしてソブリンAI
- 広州長帆智能科技有限公司
- 2026-10-21
はじめに:コンピューティングが「番交替え」を迎えている
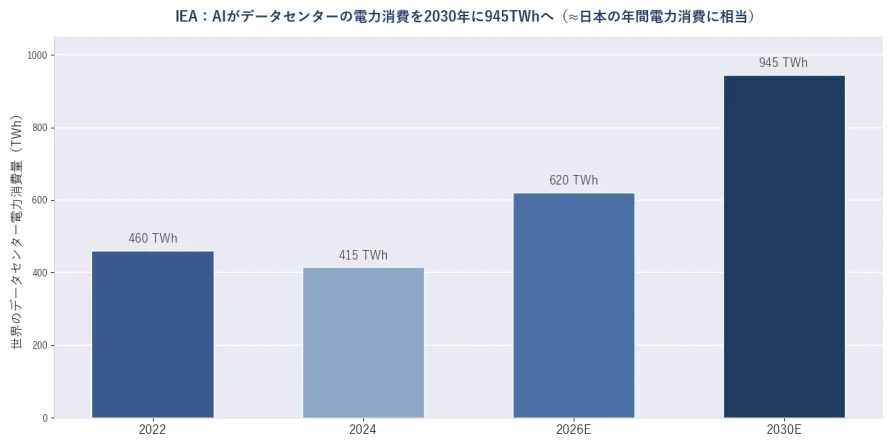
2026年の半ばから振り返れば、AIコンピューティング産業の根底にある論理は交替を終えています。訓練の軍拡競争は推論の経済学に、汎用サーバ室は高密度の液冷クラスターに、パブリッククラウドの優位は「クラウド–エッジ–デバイス」の階層型展開に、グローバル調達は現地建設型の主権AIに道を譲りました。国際エネルギー機関(IEA)は、2030年までに世界のデータセンター電力消費が約945TWhに達すると予測しています。これは日本の年間消費量全体にほぼ匹敵します。5年計画を立てる企業にとって、個別の話題を追うよりも、この5つの確かなトレンドを理解することが重要です。
トレンド1:推論が訓練を追い抜く――コンピューティングが「運用の時代」に入る
一言で答えると:McKinseyは2030年までに推論がAIデータセンターのコンピューティング容量の半分以上を占めると予測しています。コンピューティング支出は一回限りの資本支出(capex)から継続的な運用支出(opex)へと移行し、コスト最適化の軸は「速く買う」から「効率よく運用する」へと移ります。トークンあたりのコストとワットあたりのスループットが中核KPIとなります。
企業への直接的な示唆は、コンピューティング計画を「推論ファースト」の原則で再構築することです。定常的な推論ワークロードはオンプレミスまたはコロケーションに置き、訓練とピーク時の弾力性はクラウドに残します。調達評価は紙面のTFLOPSから3年間の総保有コスト(TCO)へと移行し、電力と冷却はすでにTCOの20%~30%を占めるため、モデルへの組み込みが必須です。
トレンド2:電力が第1の制約となる――「電気があること」は「GPUがあること」より希少
一言で答えると:2026~2030年、AI拡張の最大のボトルネックはチップではなく電力網です。IEAはデータセンターの電力消費が2026年にもほぼ倍増し、2030年には945TWhへ向かうと見込んでおり、北バージニアのようなホットマーケットでは新高圧送電線の建設に5~7年を要し、「電力の壁」が生まれています。
業界の対応はすでに明確です。大規模キャンパスは高圧網に直接接続するか自家発電を構築し(「メーター裏発電」)、カーボン回収付き天然ガス、小型モジュラー炉(SMR)、長時間蓄電がデータセンターのエネルギーミックスに入り、データセンターは受動的な消費者から電力網のピークカットに積極参加する主体へと変貌します。企業にとって「電力クォータと電気料金」は立地選定と容量計画の上位3つの優先事項に入れるべきであり、電力が制約される地域では高効率ハードウェアと液冷は裏返しの容量拡張に等しいです。
図1:世界のデータセンター電力消費トレンド(出典は付録)
トレンド3:液冷が「プレミアム」から「スタンダード」へ――グリーンコンピューティングがコンプライアンスの閾値に
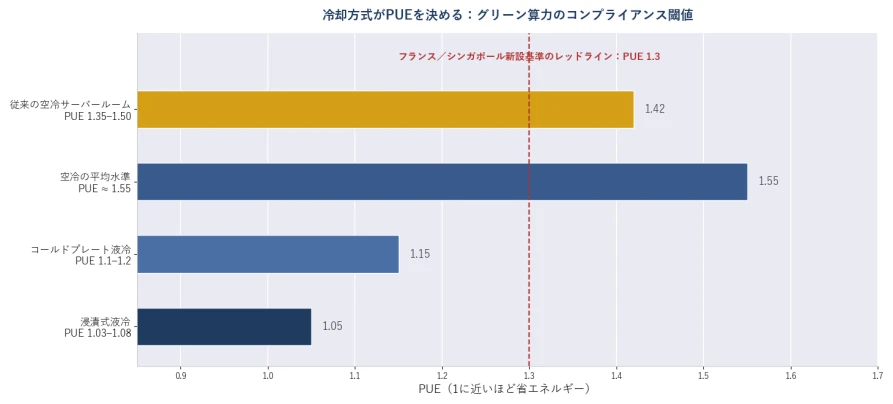
一言で答えると:GPU単体の電力は2000Wへ向かっており、新規AIコンピューティングにおける液冷の採用率は2026年第1四半期にすでに67%に達しています。一方でPUE規制は厳格化しており、シンガポールとフランスは新築で1.3未満、アイルランドは2027年までに1.2を要求します。冷却方式の選択はエンジニアリング判断からコンプライアンスの問題へと変わりました。
グリーンコンピューティングの採算は硬直化しています。浸漬式液冷はPUEを1.03~1.08まで下げ、冷却エネルギーを40%~60%削減でき、EUのEEDなどの規制はPUE/WUEの開示を義務づけています。2026~2030年には「ワットあたりの産出」がコンピューティング経済の第一指標として「ドルあたりの産出」を置き換え、排熱回収と水管理も調達スコアカードに載るようになります。
図2:冷却方式別のPUE水準と規制レッドライン(出典は付録)
トレンド4:エッジAIの台頭――コンピューティング展開が「クラウド–エッジ–デバイス」の階層に
一言で答えると:小型言語モデル(SLM)は企業の推論ワークロードの80%~90%をローカルに引き寄せ、エッジAI市場は年率32.5%の複合成長を遂げています(2026年の470億ドル→2034年の4,458億ドル)。クラウド訓練・エッジ推論・デバイス認識の3層アーキテクチャが企業標準となります。
階層型アーキテクチャは調達の論理を書き換えます。クラウドは従量課金ですが、エッジには「その場に居座って安定して動く」ローカルハードウェアが必要です。現場向け産業用PC、店舗向けミニPC、キャンパスエッジサーバー、サーバ室向けGPUアプライアンスがそれにあたります。企業にとってエッジコンピューティングはクラウドの代替ではなく、3つの要求の交点です。データコンプライアンス(データが工場やキャンパスを出ない)、レイテンシ(ミリ秒応答)、コスト(永続的なAPI請求がない)がそれです。
トレンド5:主権AIが着地する――ローカライズドコンピューティングが国家戦略と企業の必須に
一言で答えると:企業幹部の71%はすでに主権AIを戦略的必須事項と見なしており、データ・モデル・コンピューティングへの現地支配は、国家の産業戦略であると同時に金融・医療・政府系顧客にとっての厳格な調達条件でもあります。
2026年、主権AIはスローガンから予算へと移行しました。各国は国家コンピューティングセンターの建設を加速させ、中東・東南アジア・欧州で国家AIインフラプログラムが稼働し始めています。企業側ではプライベート展開が回帰し、センシティブ産業の中核的な推論ワークロードが社内サーバ室へ回帰し、GPUサーバー・ストレージ・ネットワークセキュリティハードウェアの安定需要を生んでいます。2026~2030年に「データは領域内に留まる」はボーナスから入札資格へと移行し、ローカルコンピューティング基盤はこの変換における数少ない「つるはしとシャベル」の機会です。
意思決定者のためのコンピューティング投資タイムライン(2026~2030)
表1:2026~2030年 企業コンピューティング投資アクションタイムライン
時間枠 | 業界の主軸 | 企業のアクション項目 |
2026年(現在) | 推論コスト戦争の開始、SLMが実用化 | AIワークロード構成を棚卸し、定常推論をオンプレミスへ回帰、既存クラウド請求をTCOで再評価 |
2026~2027 | 液冷が50%採用を突破、PUE規制の強化 | 新規GPUシステムは液冷対応プラットフォームを指定、既存サーバ室はRDHx改修で橋渡しを検討 |
2027~2028 | エッジ推論がスケール、エージェントが本番システムに進入 | 現場・店舗エッジノードを展開し「クラウド訓練 – エッジ推論」の階層構造を確立 |
2028~2030 | 主権AIコンプライアンスの成熟、電力制約の顕在化 | センシティブワークロードのプライベート改装を完了、電力・冷却容量を5年立地計画に織り込む |
通期 | ハードウェア更新の加速(GPUは2年ごとに新世代) | 長期供給サイクルと拡張性を備えた産業用プラットフォームを選択し、単一GPUフォームファクターへの固定を回避 |
ChangFan Industrial:推論の時代の「コンピューティング基盤供給者」
5つのトレンドは共通の着地地点を持ちます。ローカルコンピューティングハードウェアへの長期的で確実な需要です。Guangzhou ChangFan Intelligent Technology Co., Ltd.(ChangFan Industrial / ChangFan)は「クラウド–エッジ–デバイス」アーキテクチャの「エッジ」と「デバイス」層を正確にカバーします。プライベート推論用1U/2U/4U GPUサーバー(空冷およびコールドプレート液冷バリアント)、現場・店舗エッジノード用の広温度域産業用PCとミニPC、さらに主権AIシナリオで不可欠なネットワークセキュリティハードウェアプラットフォームまで、長期供給サイクルの支援とカスタマイズ構成付きで、GPUの2年ジェネレーションリズムから切り離されています。
タイムラインのどの位置にいても、ChangFan Industrialは御社のワークロード構成に合わせた「今日導入し、明日拡張する」ハードウェアソリューションを提案できます。5年コンピューティング計画のハードウェア提案についてはぜひお問い合わせください(ハードウェア完結型ソリューション、ソフトウェアサブスクリプションは含みません)。
よくある質問(FAQ)
Q1:2026年と2030年の間で、AIコンピューティングの最大の変化は何ですか? A:推論が訓練に代わって支配的なワークロードになり(2030年までに半分以上)、支出の論理がcapexからopexへ移行し、「トークンあたりコスト、ワットあたりスループット」がピーク性能に代わって中核指標となります。
Q2:データセンターは本当に電力不足になりますか? A:IEAは2030年までの世界のデータセンター消費を約945TWh(日本の年間消費にほぼ匹敵)と予測し、ホットマーケットでの新規送電線建設には5~7年を要します。電力クォータは現在コンピューティング拡張の第1の制約であり「電気があること」は「GPUがあること」より希少です。
Q3:中小企業も液冷やPUEを気にする必要がありますか? A:はい、ただし不安は不要です。カードあたり約700Wまでは空冷で十分です。ただし新規の高密度GPUシステムは液冷対応で選び、次の2世代(2000W方向)への余白を残すべきです。
Q4:主権AIは一般的な企業にとって何を意味しますか? A:金融・医療・政府などのセンシティブ産業では「データは領域内に留まる」がボーナスから入札資格へ移行します。一般企業も中核推論ワークロードのプライベートオプションを検討し、データコンプライアンスのリスクと長期APIコストを回避すべきです。
Q5:今後5年のコンピューティング投資で最も陥りやすい落とし穴は何ですか? A:3つあります。ピークTFLOPSで買って3年TCO(電力と冷却が20%~30%)を無視すること、全ワークロードをパブリッククラウドに賭けてローカルの損益分岐点を逃すこと、そして単一GPUフォームファクターに固定されて2年周期のハードウェア更新に追いつかないことです。