2026~2030년 AI 컴퓨팅 인프라 전망: 추론 시대, 친환경 컴퓨팅, 그리고 주권 AI
- 광저우 창판 지능형 기술 유한회사
- 2026-10-21
서론: 컴퓨팅이 '교대근무'를 하고 있다
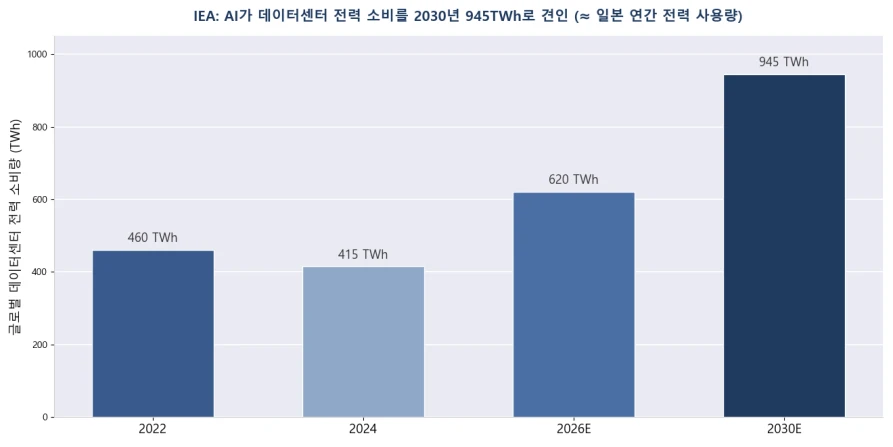
2026년 중반을 기준으로 돌아볼 때, AI 컴퓨팅 산업의 기저 로직은 교처이 끝났습니다. 훈련의 군비경쟁은 추론 경제학에, 범용 서버실은 고밀도 액체 냉각 클러스터에, 퍼블릭 클라우드의 우위는 '클라우드–엣지–디바이스' 계층형 배포에, 그리고 글로벌 조달은 현지 건설형 주권 AI에 자리를 내주었습니다. 국제에너지기구(IEA)는 2030년까지 글로벌 데이터센터 전력 소비가 약 945TWh에 이를 것으로 전망하는데, 이는 일본 전국의 연간 소비량에 근접한 수치입니다. 5년 계획을 세우는 기업에게 이 다섯 가지 확실한 트렌드를 이해하는 것이 개별 화두를 좇는 것보다 중요합니다.
트렌드 1: 추론이 훈련을 추월하다 — 컴퓨팅이 '운영의 시대'로 진입
한 줄 답변: 맥킨지는 2030년까지 추론이 AI 데이터센터 컴퓨팅의 절반 이상을 차지할 것으로 전망합니다. 컴퓨팅 지출은 일회성 자본지출(capex)에서 반복적 운영비용(opex)으로 바뀌고, 비용 최적화의 축은 '빨리 사는 것'에서 '알뜰하게 굴리는 것'으로 옮겨가며, 토큰당 비용과 와트당 처리량이 핵심 KPI가 됩니다.
기업에 대한 직접 시사점은 컴퓨팅 계획을 '추론 우선' 원칙으로 재설계하라는 것입니다. 안정적인 추론 워크로드는 온프레미스 또는 코로케이션에 배치하고, 훈련과 피크 탄력성은 클라우드에 두며, 조달 평가는 명세서상의 TFLOPS에서 3년 총소유비용(TCO)으로 이동해야 합니다. 전력과 냉각은 이미 TCO의 20%~30%를 차지하므로 모델에 의무적으로 포함되어야 합니다.
트렌드 2: 전력이 제1 제약이 되다 — '전기가 있는 것'이 'GPU가 있는 것'보다 귀하다
한 줄 답변: 2026~2030년 AI 확장의 병목은 칩이 아니라 전력망입니다. IEA는 데이터센터 전력 소비가 2026년에 이미 대략 두 배로 늘고 2030년에는 945TWh를 향할 것으로 예상하며, 노던 버지니아 같은 핫 마켓에서는 신규 고압 송전선 건설에 5~7년이 걸려 '전력의 벽'이 생기고 있습니다.
업계의 대응은 이미 선명합니다. 대형 캠퍼스는 고압망에 직접 연결하거나 자체 발전을 구축('후면 미터 발전')하고, 천연가스+탄소포집, 소형 모듈 원전(SMR), 장기 저장이 데이터센터 에너지 믹스에 들어오며, 데이터센터는 수동 소비자에서 전력망 피크 관리의 능동 참여자로 변모합니다. 기업 입장에서는 '전력 쿼터와 전기 요금'이 입지 선정과 용량 계획의 최우선 3개 안에 들어야 하며, 전력이 제한된 지역에서는 고효율 하드웨어와 액체 냉각이 사실상의 용량 확충과 같습니다.
그림 1: 글로벌 데이터센터 전력 소비 추이 (출처는 부록)
트렌드 3: 액체 냉각이 '프리미엄'에서 '표준'으로 — 그린 컴퓨팅이 컴플라이언스 문턱이 되다
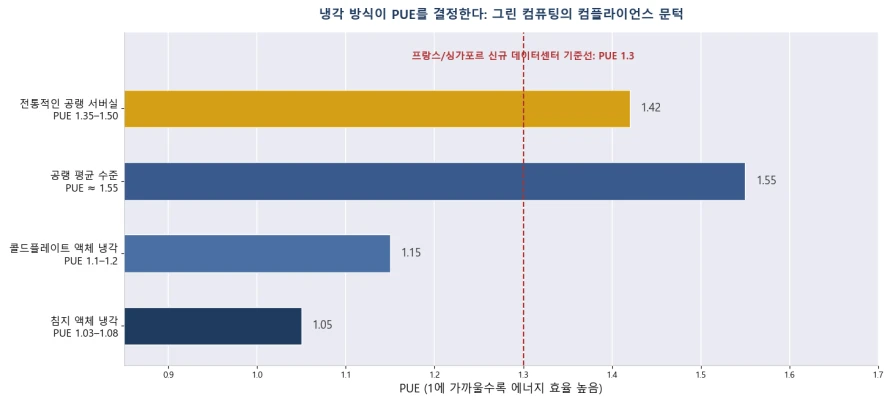
한 줄 답변: GPU 단일 카드의 전력은 2000W를 향해 가고 있고, 신규 AI 컴퓨팅에서 액체 냉각 도입률은 2026년 1분기에 이미 67%를 기록했습니다. 동시에 PUE 규제는 강화되고 있어 싱가포르와 프랑스는 신축에 1.3 미만을, 아일랜드는 2027년까지 1.2를 요구합니다. 냉각 경로의 선택은 엔지니어링 선택이 아니라 컴플라이언스 이슈로 바뀌었습니다.
그린 컴퓨팅의 장부는 단단해지고 있습니다. 침지 액체 냉각은 PUE를 1.03~1.08까지 끌어내릴 수 있어 냉각 에너지를 40%~60% 절감하고, EU의 EED 같은 규제는 PUE/WUE 공시를 의무화합니다. 2026~2030년에는 '와트당 산출'이 컴퓨팅 경제학의 첫 번째 지표로 '달러당 산출'을 대체할 것이며, 폐열 회수와 수량 관리도 조달 평가표에 들어옵니다.
그림 2: 냉각 경로별 PUE 수준과 규제 레드라인 (출처는 부록)
트렌드 4: 엣지 AI의 부상 — 컴퓨팅 배포가 '클라우드–엣지–디바이스' 계층으로 재편
한 줄 답변: 소형 언어 모델(SLM)이 기업 추론 워크로드의 80%~90%를 로컬로 가져오고, 엣지 AI 시장은 연평균 32.5%의 복합 성장률로 커지고 있습니다(2026년 470억 달러 → 2034년 4,458억 달러). 클라우드 훈련–엣지 추론–디바이스 감지의 3계층 구조가 기업 표준이 됩니다.
계층형 구조는 조달 논리를 다시 씁니다. 클라우드는 사용량 과금이지만 엣지는 '제자리에 서서 안정적으로 돌아가는' 로컬 하드웨어가 필요합니다. 현장용 산업용 PC, 매장용 미니 PC, 캠퍼스 엣지 서버, 서버실용 GPU 어플라이언스가 그것입니다. 기업에게 엣지 컴퓨팅은 클라우드의 대안이 아니라 세 가지 요구의 교차점입니다. 데이터 컴플라이언스(데이터가 공장이나 캠퍼스를 떠나지 않음), 레이턴시(밀리초 응답), 비용(끝없는 API 청구서가 없음)이 그것입니다.
트렌드 5: 주권 AI가 착륙하다 — 현지 컴퓨팅이 국가 전략이자 기업의 필수가 되다
한 줄 답변: 기업 임원의 71%는 이미 주권 AI를 전략적 필수 과제로 보고 있습니다. 데이터, 모델, 컴퓨팅에 대한 현지 통제는 국가 산업 전략이자 금융·의료·정부 고객의 강력한 조달 조건이기도 합니다.
2026년 주권 AI는 구호에서 예산으로 이동했습니다. 각국은 국가 컴퓨팅 센터 건설을 가속화하고 중동, 동남아, 유럽에서 국가 AI 인프라 프로그램이 가동되며, 기업 쪽에서는 프라이빗 배포가 회귀하고 있습니다. 민감 산업의 핵심 추론 워크로드가 다시 사내 서버실로 돌아오면서 GPU 서버, 스토리지, 네트워크 보안 하드웨어의 안정적 수요가 만들어지고 있습니다. 2026~2030년 '데이터는 영역 안에 머문다'는 가점에서 입찰 자격으로 바뀔 것이며, 현지 컴퓨팅 인프라는 이 변환의 손꼽히는 '곡괭이와 삽' 기회입니다.
의사결정자를 위한 컴퓨팅 투자 일정표 (2026~2030)
표 1: 2026~2030 기업 컴퓨팅 투자 실행 일정표
시간대 | 산업의 주된 흐름 | 기업 실행 항목 |
2026년 (현재) | 추론 비용 전쟁 개막, SLM 실전 배치 | AI 워크로드 구조를 점검하고, 안정 추론을 온프레미스로 환원하며, 기존 클라우드 요금을 TCO로 재평가 |
2026~2027 | 액체 냉각 도입률 50% 돌파, PUE 규제 강화 | 신규 GPU 시스템은 액체 냉각 대비 플랫폼 지정, 기존 서버실은 RDHx 전환으로 대응 |
2027~2028 | 엣지 추론 스케일업, 에이전트가 생산 시스템 진입 | 현장과 매장 엣지 노드를 배포하고 '클라우드 훈련 – 엣지 추론' 계층 구조를 확립 |
2028~2030 | 주권 AI 컴플라이언스 성숙, 전력 제약 본격화 | 민감 워크로드 프라이빗 전환을 완료하고, 전력과 냉각을 5년 입지 계획에 반영 |
전 기간 | 하드웨어 교체 가속(GPU 세대 2년 주기) | 장기 공급 주기와 확장성을 갖춘 산업용 플랫폼을 선택하고 단일 GPU 폼팩터 종속은 피할 것 |
ChangFan Industrial: 추론의 시대를 위한 '컴퓨팅 인프라 공급사'
다섯 트렌드의 공통 착지점은 하나입니다. 로컬 컴퓨팅 하드웨어에 대한 장기적이고 확실한 수요입니다. Guangzhou ChangFan Intelligent Technology Co., Ltd.(ChangFan Industrial / ChangFan)는 '클라우드–엣지–디바이스' 구조에서 정확히 '엣지'와 '디바이스' 층을 담당합니다. 프라이빗 추론용 1U/2U/4U GPU 서버(공랭 및 콜드플레이트 액체 냉각 양산형), 현장과 매장 엣지 노드용 광온도 산업용 PC와 미니 PC, 그리고 주권 AI 시나리오에서 필수인 네트워크 보안 하드웨어 플랫폼까지, 전 제품군이 긴 공급 주기 지원과 맞춤 구성을 제공하며 GPU 세대 교체 리듬과 분리되어 있습니다.
일정표 어느 지점에 있든 ChangFan Industrial은 귀사의 워크로드 구조에 맞춘 '오늘 도입하고 내일 확장하는' 하드웨어 솔루션을 제안할 수 있습니다. 5년 컴퓨팅 계획 하드웨어 제안은 저희에게 문의하세요(하드웨어 전체 솔루션, 소프트웨어 구독 불포함).
자주 묻는 질문 (FAQ)
질문 1: 2026년과 2030년 사이 AI 컴퓨팅의 가장 큰 변화는 무엇인가요? 답변: 추론이 훈련을 대세 워크로드로 대체합니다(2030년까지 절반 이상). 지출 논리가 capex에서 opex로 바뀌고 '토큰당 비용, 와트당 처리량'이 핵심 지표가 됩니다.
질문 2: 데이터센터에 정말 전력난이 올까요? 답변: IEA는 2030년 글로벌 데이터센터 전력이 약 945TWh(일본 연간 소비량 수준)에 이를 것으로 볼 때, 신규 송전망에는 5~7년이 걸립니다. 전력 쿼터가 컴퓨팅 확장의 제1 제약이 되었고 '전기가 있는 것'이 'GPU가 있는 것'보다 귀합니다.
질문 3: 중소기업도 액체 냉각과 PUE를 신경 써야 하나요? 답변: 네, 하지만 불안할 필요는 없습니다. 카드당 약 700W 이하라면 공랭으로 충분합니다. 다만 신규 고밀도 GPU 시스템은 액체 냉각 대비 플랫폼으로 선택해 다가올 두 세대(2000W 방향)의 여유를 남겨두는 편이 좋습니다.
질문 4: 주권 AI가 일반 기업에 의미하는 바는 무엇인가요? 답변: 금융·의료·공공 등 민감 산업에서 '데이터는 영역 안에 머문다'는 가점에서 입찰 자격으로 바뀝니다. 일반 기업도 핵심 추론 워크로드의 프라이빗 옵션을 검토해 데이터 컴플라이언스 리스크와 장기 API 비용을 피하는 것이 좋습니다.
질문 5: 향후 5년 컴퓨팅 투자에서 가장 쉬운 함정은 무엇인가요? 답변: 세 가지입니다. 피크 TFLOPS 기준 구매로 3년 TCO(전력과 냉각 20%~30%)를 간과하는 것, 전체 워크로드를 퍼블릭 클라우드에 맡겨 로컬 손익분기점을 놓치는 것, 그리고 단일 GPU 폼팩터에 묶여 2년 하드웨어 주기를 못 따라가는 것입니다.