KI in der Low-Altitude Economy: Drohnen, eVTOLs und das bodengebundene Rechen-Backbone
Einleitung: Luftfahrzeuge am Himmel, ein Rechenproblem am Boden
Im Jahr 2026 verlässt die Low-Altitude-Wirtschaft offiziell die Phase der „Pilotflüge“ und tritt in ihr erstes Jahr des „Regelbetriebs“ ein. Nach Angaben der chinesischen Zivilluftfahrtbehörde erreichte Chinas Low-Altitude-Wirtschaft 2025 ein Marktvolumen von 1,5 Billionen Yuan, mit fast 20.000 Drohnenbetreibern und jährlichen eVTOL-Bestellungen von über 30 Milliarden Yuan; der Regierungsarbeitsbericht 2026 stufte den Sektor zudem von „neuem Wachstumsmotor“ zu „aufstrebender Säulenindustrie“ hoch. Das Rampenlicht gilt den Luftfahrzeugen, doch hinter jeder routinemäßig betriebenen Drohne und jedem eVTOL steht ein komplettes Bodensystem: Vertiports, Drohnen-Docks, Kommunikationsnetze, Flugverkehrsplattformen und Dispositionszentren — hier finden die eigentlichen Industriebeschaffungen statt.
Warum ist die Low-Altitude-Wirtschaft plötzlich durchgestartet?
Kurze Antwort: Politische, technologische und Marktbarrieren fielen 2026 gleichzeitig: Die Low-Altitude-Wirtschaft steht zum zweiten Mal in Folge im Regierungsarbeitsbericht und in den Empfehlungen des „15. Fünfjahresplans“; das revidierte Zivilluftfahrtgesetz trat im Juli 2026 in Kraft und verankerte den Status der Branche erstmals gesetzlich.
Auch die Marktdaten sind dicht: Bis 2025 überstieg die Zahl der registrierten Drohnen landesweit 3,28 Millionen Einheiten mit kumuliert 45,3 Millionen Flugstunden (plus fast 70 % gegenüber dem Vorjahr), für 2026 werden 3,63 Millionen erwartet; der eVTOL-Markt soll von etwa 3,2 Milliarden Yuan 2024 auf etwa 9,5 Milliarden Yuan 2026 wachsen; der zivile Drohnenmarkt lag 2025 bei etwa 176,1 Milliarden Yuan und wird bis 2030 auf 402,5 Milliarden Yuan wachsen. Das China Business Industry Research Institute prognostiziert, dass Chinas Low-Altitude-Wirtschaft bis 2030 2 Billionen Yuan erreichen wird, die neutrale CAAC-Prognose liegt bis 2035 bei über 3,5 Billionen Yuan.
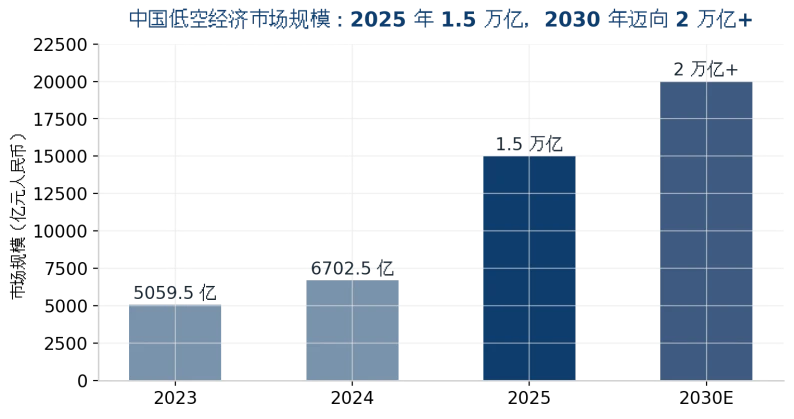
Abbildung 1: Marktvolumen der chinesischen Low-Altitude-Wirtschaft (Datenquellen im Anhang)
Wo genau wird KI im Low-Altitude-Sektor eingesetzt?
Kurze Antwort: drei Hauptlinien — autonomer Flug in der Luft (KI-Flugalgorithmen + BeiDou-Zentimeterpositionierung), Flugverkehrsmanagement am Himmel (UTM und das Low-Altitude-Intelligenznetz) und automatisierte Bodenabläufe (unbemannte Drohnen-Docks, intelligente Inspektion, Dispositionsoptimierung).
▪Autonomer Flug: Die tiefe Integration von KI-Flugalgorithmen mit BeiDou-Zentimeterpositionierung ist die Kerntechnologie, die Drohnen von „ferngesteuerten Spielzeugen“ zu „Betriebsanlagen“ macht; 2025 absolvierte Chinas erster schwerer eVTOL der 800-kg-Klasse, der AR-E800, seinen Jungfernflug.
▪UTM-Flugverkehrsmanagement: Wenn Hunderte bis Tausende Luftfahrzeuge gleichzeitig im städtischen Tiefluftraum operieren, hängen Streckengenehmigung, Konfliktauflösung und dynamische Luftraumzuteilung von KI-Dispositionsplattformen ab; Low-Altitude-Kommunikation (5G+, Tiefluftradar) und digitale Betriebsplattformen sind zu Prioritäten der neuen Infrastruktur geworden.
▪Bodenabläufe: Drohnen-Docks ermöglichen automatischen Start, Landung, Ladung und Datenrückübertragung; Inspektion von Stromleitungen, Flusspatrouillen und Notfallsuche verlagern sich von „Menschen vor Bildschirmen“ zu „KI-Erkennung + menschliche Überprüfung“.
Die „Bodenbilanz“ der Low-Altitude-Wirtschaft: Welche Hardware profitiert?
Kurze Antwort: Die Low-Altitude-Infrastruktur ist der am meisten unterschätzte versteckte Markt — allein Shenzhen peilt bis Ende 2026 1.200 Low-Altitude-Start- und Landepunkte an; bei geschätzten Baukosten von 2 bis 5 Millionen Yuan pro Punkt erreicht der Ausbau einer einzigen Stadt 2,4 bis 6 Milliarden Yuan, wobei Rechen- und Kommunikationshardware Pflichtkonfiguration ist.
Bodeneinrichtung | Rechen-/Hardware-Anforderungen | Entsprechende Produktform |
Drohnen-Dock / automatisierter Flughafen | Lokale Videoanalyse, Gerätezustandsüberwachung, 7×24-Unbemanntbetrieb | Industrie-PC mit erweitertem Temperaturbereich, Edge-KI-All-in-One |
Start-/Landeplatz / Vertiport | Flugdisposition, Sicherheitsvideo-Strukturierung, Wetterfusion | Edge-Server + GPU-Inferenzknoten |
Low-Altitude-Flugservicestation / UTM-Plattform | Multi-Quellen-Datenfusion, Routenberechnung, Speicherung massiver Flugprotokolle | 2U/4U-Rack-Server, Speicherserver |
Kommando- und Dispositionszentrale | Großbild-Visualisierung, KI-Ereigniserkennung, systemübergreifende Koordination | GPU-Server, Touch-All-in-One |
Sicherheit der Low-Altitude-Datenverbindung | Flugdatenverschlüsselung, Intrusion Detection, Compliance-Audit | Netzwerksicherheits-Hardwareplattform (Hardware-Firewall/Gateway) |
Tabelle 1: Hardware-Bedarfslkarte für Low-Altitude-Bodeneinrichtungen
Low-Altitude-Szenarien stellen weit härtere Anforderungen an Hardware als konventionelle Serverräume: Docks und Vertiports befinden sich oft auf Dächern, im Freien oder an Küsten — erweiterter Temperaturbereich (Klasse -40 °C bis 70 °C), Staub- und Wasserdichtigkeit sowie Vibrationsfestigkeit sind Grundvoraussetzungen; Flugdaten berühren die Luftraumsicherheit, daher ist Netzwerksicherheitshardware für Datenverbindungen keine Option, sondern Compliance-Pflicht. Die Zahl der Vertiports landesweit soll 2026 6.000–8.000 erreichen und bis 2028 auf 30.000–50.000 wachsen — eine Hardware-Wachstumskurve von außergewöhnlicher Sicherheit.
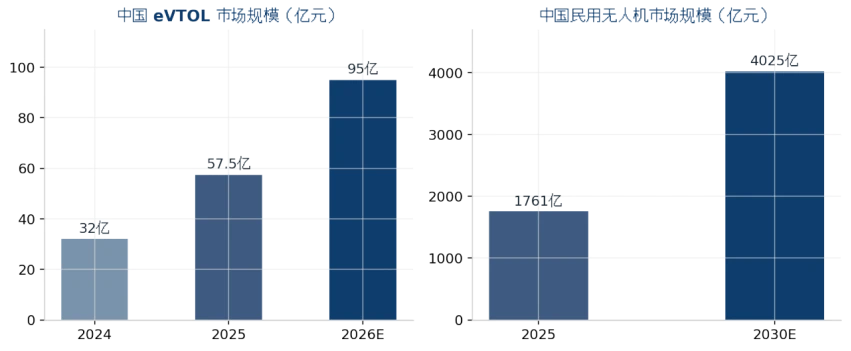
Abbildung 2: Marktvolumen der Segmente eVTOL und zivile Drohnen (Datenquellen im Anhang)
Um in die Low-Altitude-Spur einzusteigen, muss der Anbieter zuerst drei Fragen beantworten
Frage eins: Hält die Hardware der Umgebung stand? Temperaturschwankungen, Salznebel, Staub und Spannungsschwankungen an Dock-Standorten überfordern Consumer- und Commercial-Geräte — Industriequalität mit erweitertem Temperaturbereich ist die Eintrittskarte.
Frage zwei: Ist der unbemannte Betrieb zuverlässig? Der Wert eines Docks liegt in der Personaleinsparung, daher muss die Ausrüstung Fernverwaltung (Out-of-Band-Management / Watchdog / Fernschaltung) und hohe MTBF bieten — die Reisekosten eines einzigen Ausfalls übersteigen den Gerätepreisunterschied.
Frage drei: Sind die Daten sicher? Flugdaten und Geoinformationen unterliegen regulatorischen Beschränkungen; von Trusted Boot auf Hardware-Ebene bis zu verschlüsselten Gateways auf Netzwerkebene muss das Compliance-Design am ersten Tag der Produktauswahl beginnen.
ChangFan Industrial Computing: Ein lokaler Guangzhou-Partner für Low-Altitude-Boden-Computing
Für die Low-Altitude-Wirtschaft blickt man nach Guangdong — und in Guangdong nach Guangzhou: Die Stadt hat ein vollständiges Politiksystem aus „Verordnungen + Planung + Maßnahmen + Detailregeln“ aufgebaut, einen Luft- und Raumfahrt-Industriefonds von 10 Milliarden Yuan eingerichtet und über 4.200 Unternehmen der Lieferkette kultiviert; die weltweit erste Serienproduktionslinie für fliegende Autos wurde hier fertiggestellt, und das weltweit erste vollständig zertifizierte autonome Passagierluftfahrzeug wurde hier zugelassen. Guangzhou ChangFan Intelligent Technology Co., Ltd. (ChangFan Industrial Computing / ChangFan) ist in diesem Low-Altitude-Hotspot verwurzelt und liefert Industrie-PCs mit erweitertem Temperaturbereich, Edge-KI-All-in-One-Systeme, 2U/4U-Rack-Server und Netzwerksicherheitsplattformen für Dock-Überwachung, Vertiport-Disposition, Flugservicestationen und Kommandozentralen — mit Breittemperatur-Anpassung, Multi-LAN, PoE und Out-of-Band-Management sowie schnellerer lokaler Lieferung und Kundendienstreaktion.
Wenn Ihr Low-Altitude-Projekt Boden-Computing- und Netzwerksicherheitshardware evaluiert, kontaktieren Sie ChangFan Industrial Computing für szenariospezifische Konfigurationslösungen (reine Hardwarelösungen, ohne Software-Abonnements).
Häufig gestellte Fragen (FAQ)
F1: Was hat die Low-Altitude-Wirtschaft mit KI zu tun? A: KI ist die Voraussetzung für den skalierten Low-Altitude-Betrieb — autonome Flugalgorithmen, UTM-Disposition, unbemannte Docks und Inspektionsbilderkennung werden alle von KI angetrieben; ohne KI kann der Low-Altitude-Betrieb nur auf Personal beruhen und nicht routinemäßig laufen.
F2: Wie groß ist der Low-Altitude-Markt 2026? A: Chinas Low-Altitude-Wirtschaft erreichte 2025 1,5 Billionen Yuan, und 2026 markiert den Übergang zum Regelbetrieb; Institute prognostizieren ein Gesamtvolumen von etwa 2 Billionen Yuan bis 2030, davon Drohnen etwa 149,7 Milliarden Yuan und eVTOL etwa 9,5 Milliarden Yuan im Jahr 2026.
F3: Welche Rechentechnik braucht ein Drohnen-Dock? A: Lokale Videoanalyse und Geräteüberwachung erfordern industrielle Edge-Computing-Geräte mit erweitertem Temperaturbereich, Staub- und Vibrationsfestigkeit, 7×24-Unbemanntbetrieb, Remote-Out-of-Band-Management und Multi-LAN/PoE-Anbindung — Consumer-PCs sind für Feldumgebungen ungeeignet.
F4: Wo liegt die größte Hardware-Chance in der Low-Altitude-Infrastruktur? A: Vertiport- und Dock-Netzwerke — allein Shenzhen peilt 1.200 Start- und Landepunkte bis Ende 2026 an, landesweit 2026 6.000–8.000; jeder Knoten braucht Edge-Computing, Kommunikation und Sicherheitshardware — ein sicherer Zuwachs.
F5: Gibt es besondere Anforderungen an Low-Altitude-Datensicherheit? A: Ja. Flugdaten und Geoinformationen sind regulatorisch beschränkt und erfordern verschlüsselte Übertragung, Intrusion Detection und Compliance-Audits — Netzwerksicherheitsplattformen sind an Vertiports und Flugservicestationen Compliance-Pflicht, keine Option.